目次~この記事に書かれていること~
信金(しんきん)、信組(しんくみ)、労金(ろうきん)は、銀行と同じような商品を取り扱っていて業務内容もほとんど変わりません。違うのは呼び方だけ?でしょうか。
『なんとな~く疑問には思っているけど、調べたり聞いたりしたことはない』
『知っているような、知らないような・・』
こんな感じの方も多いのではないでしょうか。
実は、銀行などの金融機関を利用するよりも、 信金、信組、労金を利用した方がお得な場合もある そうなんです。それならば!ということで、この3つの金融機関について整理してみることにしましょう。
銀行とはどこが違うの?
先ほども述べましたが、取り扱っている商品やサービスについてはほとんど銀行と同じで、基本的な業務内容は次の3つです。
お金を預かる
:預金というかたちで個人や企業からお金を預かります
お金を貸す
:預かったお金を個人や企業へ貸し出すことで利息を得ます
送金・決済
:振込、口座振替、手形や小切手による支払の決算などを行います
大きな違いは、『組織の形態』と『営業しているエリア』
銀行は株式会社ですが、信金、信組、労金は、 会員や組合員からの出資を元にお互いに助け合いながら運営される協同組織 の金融機関です。株主ではなく、地域社会や出資者の利益を第一に考えてサービスを提供している点で大きく異なります。
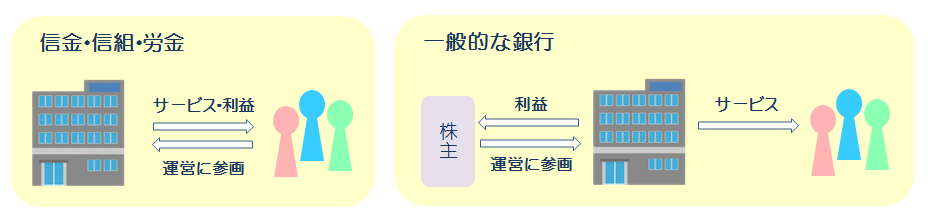
また、営業エリアについても、それぞれの根拠法(基づいている法律)によって定められており、一定の地域や業域、職域に限定されています。
信金・信組・労金のそれぞれの特徴
<信用金庫>
◇地域のひとびとや中小企業が主な取引相手
◇預金は誰でも、融資は制限あり
信金は「信用金庫法」に基づき、預金は誰でもできますが、貸し出しは原則として(※)会員に限られています。(※制限つきで会員でなくても可能。詳しくは下表をご覧ください。)
会員になれるのは、営業地域内の個人および従業員300人以下または資本金9億円以下の事業者です。
営業地域が一定の地域に限定されていており、出資されたお金はその地域の発展に活かされています。
<信用組合>
◇預金、融資は原則組合員が対象
◇信金より小規模
信組は「中小企業等協同組合法」「協同組合による金融事業に関する法律」に基づいており、組合員の資格は、営業地域内の個人および従業員300人以下または資本金3億円以下の事業者です。(卸売業、小売業、サービス業は別途規定あり。)
預金と貸し出しは、原則として組合員のみを対象としています。(詳しくは下表をご覧ください)
信用金庫よりもさらに地域性が強く規模が小さい金融機関といえます。
また、組合員の特性によって次のような3つの信用組合に分けられます。
| 地域信用組合 | 営業地域に住んでいるひと、事業者を組合員とする信用組合 |
| 業域信用組合 | 同じ事業を営むひとを組合員とする信用組合 |
| 職域信用組合 | 同じ職場に勤めるひとを組合員とする信用組合 |
<労働金庫>
◇労働者のための金融機関
◇預金、融資は組合と地域のひとが対象
労金は「労働金庫法」に基づいて運営されています。労働組合や生協(生活協同組合)が会員となっている労働者のための金融機関です。組合だけでなく営業地域内に住んでいるひとや勤めているひとも預金でき貸し出しも受けられます。
<よく似ている信金と信組の違い>
| 信用金庫 | 信用組合 | |
|---|---|---|
| 根拠法 | 信用金庫法 |
中小企業等協同組合法
協同組合による金融事業に関する法律(協金法) |
| 組織 | 協同組織の非営利法人 | 協同組織の非営利法人 |
| 会員・組合員資格 |
地区内に住所又は居所を有する者
地区内に事業所を有する者 地区内で勤労に従事する者 (事業者の制限) 従業員300人以下または資本金9億円以下 |
地区内に住所又は居所を有する者
地区内で事業を行う小規模の事業者 地区内で勤労に従事する者 (事業者の制限) 従業員300人以下または資本金3億円以下 (卸売業は100人または1億円、小売業は50人または5千万円、サービス業は100人または5千万円) |
| 預金 | 制限なし | 原則組合員(組合員以外の預金受け入れは預金総額の20%まで) |
| 貸出 | 原則会員(会員以外の貸出は貸出総額の20%まで) | 原則組合員(組合員以外の貸出しは貸出総額の20%まで) |
信金、信組、労金を利用するメリットは?
銀行や消費者金融などと違って、信金、信組、労金は、非営利組織ですので利用者(会員や組合員)のためを一番にサービスを提供しています。そのため、 各種ローンの金利が低めに設定されています 。
給与や年金の振込口座や公共料金の引き落とし口座などに指定していると、さらに金利を下げる制度があるローンもありますので、より有利な条件で借り入れをすることができます。
低い金利で借りられるのはとても助かりますね。
信金も信組も、融資を受けるには原則として会員や組合員にならなければなりません。
次にどのようにして会員・組合員になるのかについてお話ししていきましょう。
会員・組合員になるにはどうしたらいいの?
◇信金の会員になる
会員になるためには
出資が必要
です。
信金の窓口へ行って手続きを行います。その際、たいていの場合、5000円もしくは1万円以上の出資をお願いしますと言われます。
会員でなくても受けられる融資も一部ありますが、会員になることで金利優遇を受けられる場合が多いので信金でお金を借りるのなら会員になったほうがいいですね。
◇信組の組合員になる
信金同様に、組合員になるには
出資が必要
で窓口で受け付けています。
5000円や1万円といった一定額以上の出資をお願いされるようです。
◇労金を利用する
地区内に住んでいるか勤めているひとなら原則誰でも利用できます。
ただし、次のどちらにも該当しないひとは、
友の会に加入するか、出資をして個人会員になる
ことになります。
・労金に出資し加入している労働組合の組合員
・労金に出資し加入している生協の会員もしくは同一生計の家族
まとめ
ここまで信金、信組、労金の3つの金融機関について整理してきましたが、少し理解は深められましたでしょうか?
これらの金融機関では、低金利でローンを利用できるという魅力的なメリットがありました。会員や組合員はさらに金利優遇を受けられることもあるという話ですから、ローンを考えているのなら、ぜひ選択肢に入れて検討したいですね。
ただし、会員や組合員になるための出資金は、出資した金融機関を利用している間は戻ってきません。脱退し返還手続きをすれば戻ってきますが、利用している間に倒産してしまったようなときには一切返還されませんので注意が必要です。

- 投稿者
- yuka
- 管理人のyukaです。いつも私の記事を読んでいただきありがとうございます。一児の母をやりながら大好きなライターのお仕事をやっています^^
-