目次~この記事に書かれていること~
キャッシングやカードローンの返済に遅れてしまうと、余計にお金を支払わないといけないことをご存知でしょうか?
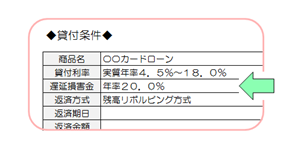
『遅延損害金』というもので、きちんと法律で認められている損害賠償金です。
数日くらいなら遅れたっていいやなどと思いがちですが、損害賠償金を支払うことになると知れば気が引き締まりますよね。
遅延損害金って何?
いくら払うことになるの?
キャッシング会社によって違うの?
このような疑問にお答えしながら、遅延損害金について詳しく見ていきましょう。
遅延損害金っていったい何・・?
お金を借りたけど 約束の期限までに返済できなかった場合に、支払わなければならない金銭 を『遅延損害金』といいます。遅延利息と表現されることもあります。
通常は、年〇%と利率が決められていて、期限を過ぎた後に発生します。期限内は利息、期限後は遅延損害金を支払うということですね。
キャッシングにおける遅延損害金の利率は、法律で定めた上限(20%まで)の範囲でキャッシング会社が各々取り決めています。また、決められていなくても利息利率と同率の遅延損害金を請求できることになっています。
遅延損害金の計算方法
遅延損害金額=
遅延額 × 遅延損害金利率 ÷ 365日 × 遅延日数
遅延損害金は、利息と同じように利率が定められていて、遅れた日数分を支払うことになります。そのため、 遅れれは遅れるほど金額が増えますし、借りた金額が多いほど高くなります 。
例えば・・遅延損害金利率を20%として
◆10万円借りて、30日間支払いが遅れた場合
10万円×20%÷365日×30日
=
1,643円
◆10万円借りて、100日間支払いが遅れた場合
10万円×20%÷365日×100日
=
5,479円
◆200万円借りて、30日間支払いが遅れた場合
200万円×20%÷365日×30日
=
32,876円
今回、遅延損害金の特徴を解説するために計算式をご紹介しましたが、実際に支払うときはキャッシング会社が金額を教えてくれます。計算することはないと思いますので安心してくださいね。
各社の遅延損害金利率
では実際、遅延損害金の利率はどのくらいなのでしょうか。
各社の利率を見てみましょう。
| キャッシング会社 | 遅延損害金利率(年率) |
|---|---|
| アイフル | 20.0% |
| アコム | 20.0% |
| プロミス(実質年率) | 20.0% |
| モビット | 20.0% |
| 新生銀行カードローンレイク | 20.0% |
| みずほ銀行カードローン | 19.9% |
| じぶん銀行カードローン | 18% |
| セブン銀行カードローン | 不要 |
| ソニー銀行カードローン | 14.6% |
| オリックス銀行カードローン | お借入残高に対して借入利率+2.1% |
| イオン銀行カードローン | 19.8% |
| 楽天スーパーローン | 19.9% |
ほとんどのところが 上限いっぱいの20%近い高い利率 を設定しています。
セブン銀行は遅延損害金を不要としており、ホームページの「よくある質問」には次のように回答されています。
A:遅延損害金はかかりませんが、お早めにセブン銀行口座(普通預金)へ月々の返済額以上の資金をご入金ください。普通預金残高が月々の返済額を超えた時点で、自動的に引落しいたします。
遅延損害金はいつから発生するの?
ところで遅延損害金はいつのタイミングで発生するのでしょうか。
2、3日遅れたくらいじゃ大丈夫でしょ?
キャッシング会社から連絡がくるまえに入金すれば払わなくても平気なんじゃない?
いえいえ、
遅延損害金は、返済期日の翌日から発生します
。
数日くらいなら大丈夫ということはありませんので、返済は遅れないようにしましょう。
期日を守れば遅延損害金は必要ない
遅延損害金というのは本来(返済期日を守っていれば)支払う必要のないお金です。
多くのキャッシング会社が上限の20%近い利率を設定していますので、決して安い金額ではありません。
返済が遅れてしまう原因はひとそれぞれですが、返済期日を守れるようにしましょう。
ついうっかりなら・・
返済日お知らせメールを活用したり、口座振替にするなどして忘れないようなしくみを取り入れましょう。
返済日が合っていないなら・・
転職して給料日が変わったなどで、毎月の返済日が収入のタイミングと合っていないのでしたら、返済日を変更できないかキャッシング会社へ相談してみましょう。
返済の見込みがなくなってしまったら・・
不測の事態が起きて返済自体が難しくなってしまうこともあるかもしれません。早めに弁護士などの専門家に相談することが大切です。
どんな事情にせよ、
返済が遅れそうなときは必ず事前連絡を入れましょう
。
その際は、あらかじめ
できる範囲で(利息分だけでも)返済しておく
といいと思います。こちらに支払う意思があることが伝わり、相手の心証がかなり違います。