この記事の目次
車を購入するとなると100万円を超える資金が必要になります。
まとまったお金を一括で支払うのはなかなか大変ですから、ほとんどのひとがローンを組むことになるでしょう。
自動車購入資金を借りられるのが「マイカーローン」です。
自動車ローンやオートローン、カーローンなどの呼び方をすることもあります。
多くのひとが利用しているのが自動車販売店が扱っているマイカーローンですが、他にもさまざまな種類があります。
これからマイカーローンを利用するひとが「え?知らなかった!」と後悔することがないように、おさえておきたいポイントをご紹介します。
なぜみんなディーラーローンを利用するのか
ディーラーなどの自動車販売店で組むマイカーローン(ディーラーローン)は、契約手続きが簡単で審査にも通りやすいと言われているので、自動車の購入契約と一緒に申し込むひとがとてもたくさんいます。
自動車販売店のひとが当たり前のように勧めてくることや、メンテナンス料や車検の値引きサービスなども人気の理由のでしょう。
しかし、実は、
ディーラーローンは信販会社のローン
です。
自動車販売店があなたと信販会社の間に入って仲介するだけなので、実際の契約は〇〇クレジットなどといった信販会社とすることになります。
自動車販売店によっては、扱っているローンの
金利が高めのところもありますので、注意が必要
です。
また、完済するまで車の名義が信販会社になることが多く、支払いの途中で買い替えたり売ったりすると面倒な手続きが必要になってしまいます。
できれば他のマイカーローンも併せて検討してみてください。
せっかく愛車を購入するのですから納得のいく選択ができるのが一番ではないでしょうか。
マイカーローンを扱っている金融機関
・銀行
・信用金庫、信用組合
・ろうきん
・農協
・保険会社
・郵便局 等々
これらの金融機関でもマイカーローンを扱っています。
あなたと金融機関が直接契約をすることになるので、自分で手続きをして融資を受けたお金を自動車販売店に支払うかたちになります。
最初から自分の名義にできることや金利が低いことがメリット です。
手続きが面倒だったり、低金利なほど審査が厳しい傾向はありますが、検討してみる価値はあるのではないでしょうか。
会社の融資制度もチェックしよう
お勤めの会社によっては社内融資をマイカーローンに利用できることがあります。
社内融資には、会社からお金を借りて給料天引きで返していくものと、提携している金融機関から優遇金利で借りられるものの2つがあります。
公務員なら共済組合から融資を受けることもできます。
銀行よりも低金利で借りられることが多い ので、 会社に融資制度があるひとはぜひチェックしてみてはいかかでしょうか。
気になる残価設定ローンを簡単解説
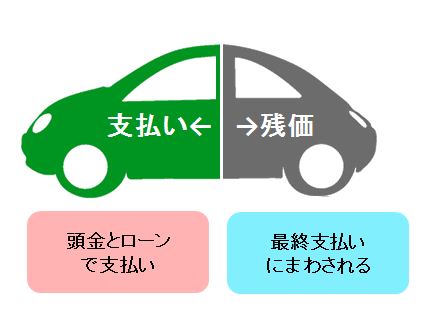
残価設定ローンというのは、3年後や5年後に下取りすることを前提にして、 車両価格から下取り価格を差し引いた金額を支払うローン です。最大で50%引かれるので半額でローンを組むことも可能です。
3年や5年のあらかじめ設定した期間が終了したら、車を返却するか、乗り続けたければ残価を一括払いか再度ローンを組んで支払うことになります。同じ販売店で新車に乗り換えることもできます。
支払いが抑えられて車を購入しやすいというところはいいのですが、傷や事故などで 残価が購入時に設定した金額よりも下がってしまうと差額を支払うことになります 。
走行距離やカスタマイズの制限、残価設定できない車種やグレードがある、残価に対しても利息を支払うといったデメリットもあります。
とにかく毎月の支払いの負担を軽くしたい、3年から5年のスパンで新車に乗り換えたい、同じ予算でワンランク上の車がほしいといったひとは検討してみてはいかがでしょうか。
マイカーローンは金利だけで決めないで!
金利が低いほうが支払う利息が安く済みます。
しかし
金利だけでマイカーローンを決めてしまうのはちょっと危険
です。
保証料を含めた支払総額が大切
ローンによっては保証料が別途必要なものもあります。
保証料が金利に含まれているのかどうか確認して、
支払総額がいくらになるのかで比較するようにしましょう
。
※保証料というのは、万が一支払いが困難になったときに保証会社に肩代わりしてもらうために支払うお金です。支払いを免れるわけではなく、肩代わりしてもらった後は保証会社へ返済することになります。
固定金利と変動金利とは?
金利には「固定金利」と「変動金利」の2つがあります。
固定金利
借り入れ当初から完済するまで
金利が固定されている
ものです。全期間の返済額が確定するので返済計画が立てやすいのですが、
変動金利に比べて金利が高め
になります。
変動金利
金利動向に伴って
金利が変わる
タイプです。
金利が下がることもありますが、上がる可能性もあります。
固定金利より低めの金利設定になっています。
一般的に、長期間のローンを組む場合は固定金利、短期間は変動金利が向いているとされています。
繰り上げ返済できるかどうか
毎月の支払とは別に返済することで返済期間を短縮したり、返済額を減らしたりするのが繰り上げ返済です。
住宅ローンでは一括返済と一部繰り上げ返済のどちらにも対応しているものが多いのですが、
マイカーローンの場合は一括返済のみ対応しているものがほとんど
です。
住宅ローンと同じような感覚でいると後で「あれ?」ということになりかねませんので、繰り上げ返済できるかどうか確認しておくと良いですね。
車両代以外も借りられるローンもある
最近のマイカーローンには、車両本体の代金だけでなく、カーライフ全般の費用を借りることができるようなものも登場しています。
オプション代金、免許取得費用や整備、点検、車検費用まで含めることができたりします。
借りられるかは審査で決まる
どんなローンも同じですが、審査によって返済できるかどうかを判断されます。
ディーラーローンはほぼ落ちることはないと言われていますが、金融機関のローンは年収や過去の実績などを元に厳しく審査されることもあります。審査が厳しいところは融資を受けられるまでに時間がかかることも知っておきましょう。
どこから借りるか以上に「返せること」が大切
お金を借りるからには返済しなければなりません。
もしも返済できないなんてことになったらあなたの信用情報に傷がついてしまい、数年間はローンを組めなくなります。
そうならないためにも、返済できる無理のない範囲で借りなければなりません。
毎月の返済額は?
マイカーローンの 月々の返済額は、月収の15%までに抑える のが一般的です。
自動車購入にかかる費用は車両の価格だけではありませんし、購入してからもガソリン代や駐車場代、メンテナンス費、自動車税、自動車保険、車検代などといった維持費がかかります。
こういった維持費も含めた必要経費をシュミレーションして返済計画を立てましょう。
元利均等と元金均等って?
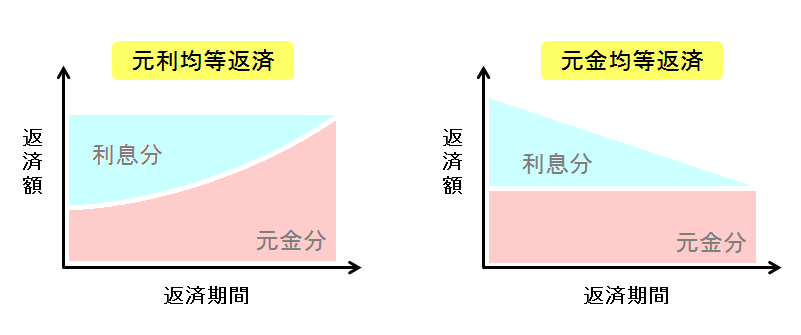
マイカーローンの返済には元利均等返済と元金均等返済の2種類があります。
元利均等返済
は、
毎回の返済額(元金と利息の合計)が同じになる返済方法
です。
当初は利息分が大きく元本分が少ないために、元金均等返済よりも元金の減りが少なく支払総額は多くなります。
毎回の返済額が一定なので返済計画が立てやすいという特徴があります。
元金均等返済
は、毎回支払う
元金分が同じになる返済方法
です。
元金分に利息分を加えた額を毎回支払っていくので、当初の支払いが一番多く、少しずつ返済額が減っていきます。元利均等返済に比べて支払う利息の総額が少ないのが特徴です。
返せる金額はひとそれぞれ。自分に合った計画を
マイカーローンは高額なお金を借りることになりますので、契約する前には内容をしっかり理解するようにしましょう。
あなたが返済できる金額かどうかはあなた自身にしか分かりません。返済期間中に不測の事態が起きることも念頭に入れた上で余裕のある返済プランを見つけてください。