目次~この記事に書かれていること~
そもそも最低返済金額ってなに!?
キャッシングの返済金額や方法は様々ですが、契約時の初期の返済は「最低返済金額」と呼ばれ、 返済時に最も少ない金額で毎月返済を行う方法 になります。
ですから、月々の負担は軽くゆっくりと返済できるメリットがあります。
しかし、長くだらだらと少額をずっと返済していかいないといけなデメリットもあります。長く返済に時間をかけた分だけ利息もかかってきます。
つまり、 ゆっくり返済を行った分、返済総額は増えますし、早めに返済を行うことによって返済総額は減ります。
例えば、、、
アコム 金利18.0% 30万円借入
| ?返済金額 | 返済総額 | 利息総額 | 返済回数 |
| 最低返済額での返済 | 522,814円 | 222,814円 | 150回 |
| 最低返済金額+1,000円での返済 | 460,455円 | 160,455円 | 92回 |
返済総額は62,359円の差!
利息総額は162,359円の差!
大きな差を生む「返済」お得に返済するためのノウハウを人気のカードローンの返済日や返済方法、返済金額、利息等を確認しながら紹介します。
人気カードローンの返済日・返済方法を確認
人気のカードローン(アコム、プロミス、アイフル)の返済日と返済方法を紹介します。
アコムの返済日・返済方法
| 返済日 | 返済方法 |
|
・35日ごと
・希望した毎月の指定日 ・20日締め、6日払い(口座振替のみ) |
・口座振替
・店頭窓口 ・ATM、提携ATM ・インターネット |
アコムの返済日と返済方法の特徴
アコムでは返済日を自由に選べるのが大きなポイントです。給料日に合わせて返済日を設定しておけば返済漏れも少なくなります。
ただし、口座振替の場合は6日のみですので注意が必要になります。
プロミスの返済日・返済方法
| 返済日 | 返済方法 |
| ・5日、15日、25日、末日から希望日を選択 |
・口座振替
・店頭窓口 ・ATM、提携ATM ・インターネット ・コンビニ(メディア端末) |
プロミスの返済日と返済方法の特徴
プロミスの返済方法は豊富なので自分のライフスタイルに合わせて利用ができます。
また、店頭窓口での返済時に返済計画の見直し相談も可能ですし、来店不要で返済ができるインターネット返済なども便利で人気のある返済方法です。
アイフルの返済日・返済方法
| 返済日 | 返済方法 |
|
・35日ごと
|
・振込
・口座振替 ・店頭窓口 ・ATM、提携ATM ・インターネット ・コンビニ(メディア端末) |
アイフルの返済日と返済方法の特徴
口座振替の場合、申込方法によって指定できる振替日が異なるので注意してください。口座振替意外であれば、自分の都合に合わせて返済日を選ぶことができ、利用がしやすくなっています。
返済方法も多くありライフスタイルや日々の生活の中で都合のよい方法を選ぶことができるので、返済に遅れることもなく、安心して利用ができます。
人気カードローンの返済金額や利息を確認
借入れのあとには返済があります。
返済金額や利息について知識をつけておかないと、思ったより多くの返済金額に支払いが不能となってしまうこともあります。
借り入れする前に返済金額や利息がどれくらいつくのかを確認しておきましょう。
業者別(アコム・プロミス・アイフル)で返済金額と利息の計算方法を紹介します。
アコムの返済金額・利息
返済金額
返済金額は借入金額に一定の割合 (※1) をかけた金額になります。
千円未満は切り上げて千円単位 になり、都合に合わせて最低返済金額以上の返済も自由にできます。
返済金額の計算方法
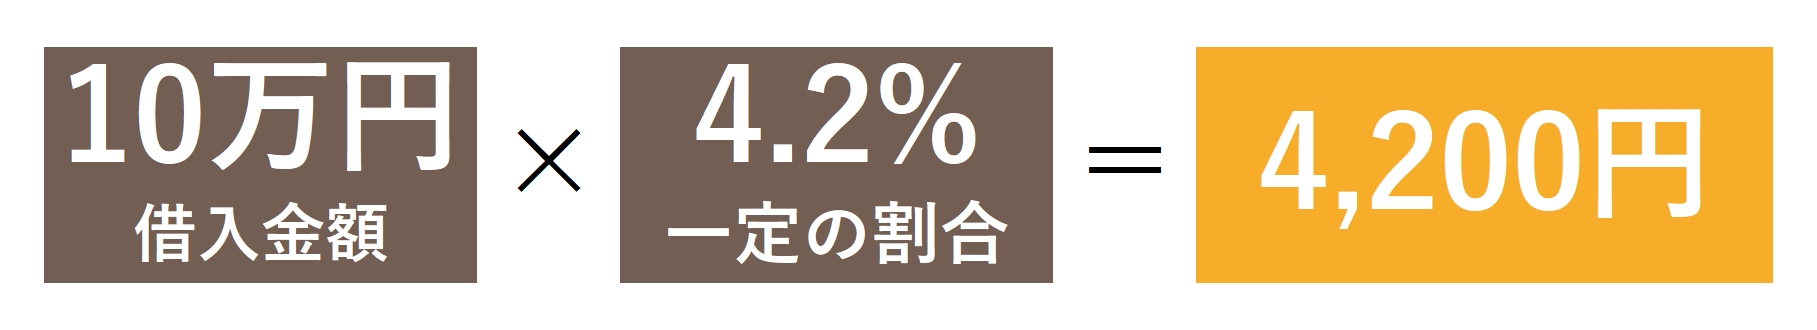
借入金額×一定の割合=各回の返済金額(千円単位)
返済金額計算例
一定の割合 4.2%(実質年率18.00%で10万円借入)の場合
※1 一定の割合について
契約極度額30万円以下の場合…借入金額の4.2%以上
契約極度額30万円超の場合…借入金額の3.0%以上
※契約極度額100万円以上は別途設定があります。詳しくはこちら
利息
借入利率は個々によって異なり、入会申込書等に記載があります。
利息は借入残高に対して利用日数分だけを計算
します。
利息の計算方法
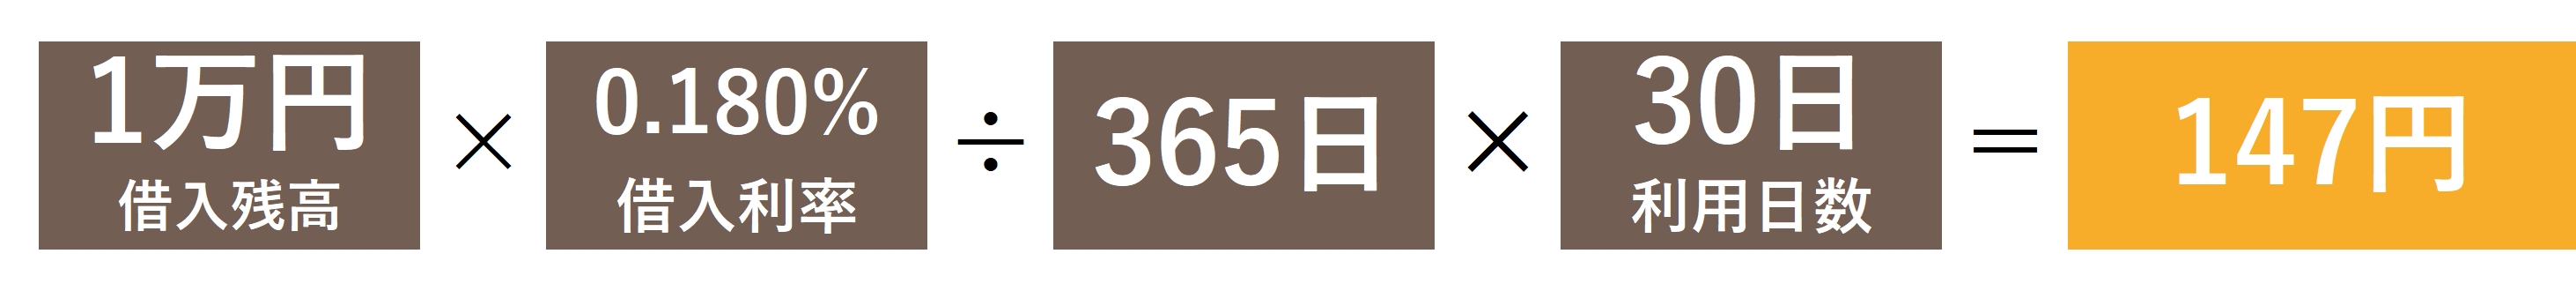
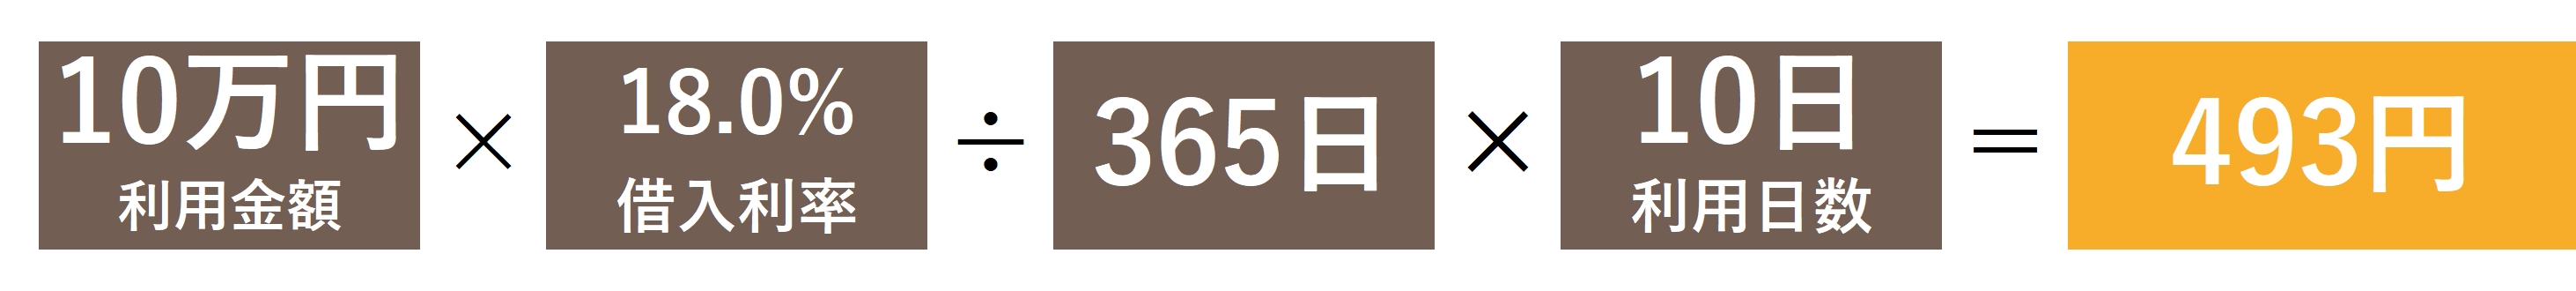
借入残高×借入利率÷365日×利用日数=利息
利息計算例
1万円を30日間利用(実質年率18.0%)の場合
プロミスの返済金額・利息
返済金額
返済方式は残高によって返済額が変動する「残高スライド元利定額返済方式」です。
最終の借入後の借入残高に応じて返済金額が変動し、設定された金額以上であればいくらでも返済可能です。
| 借入残高 | 返済額 | 返済回数 |
| 30万円以下 | 借入後残高×3.61% | ~36回 |
| 30万円超過~100円以 | 借入後残高×2.53% | ~60回 |
| 100万円超過 | 借入後残高×1.99% | ~80回 |
※返済額は1,000円未満切り上げ
返済金額計算例
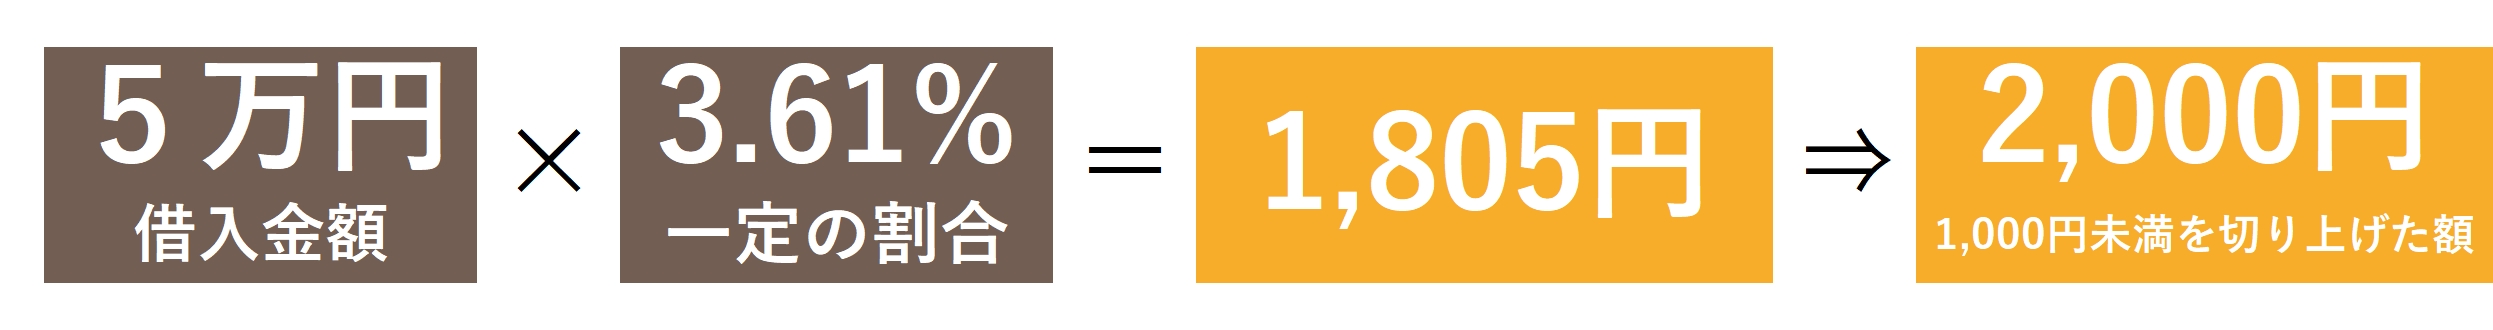
利息
利用日数分だけ返済する日数計算方式
です。
フリーキャッシングプランなら利息は借入利率4.5%~17.8%(実質年率)が適用されます。
利息の計算方法
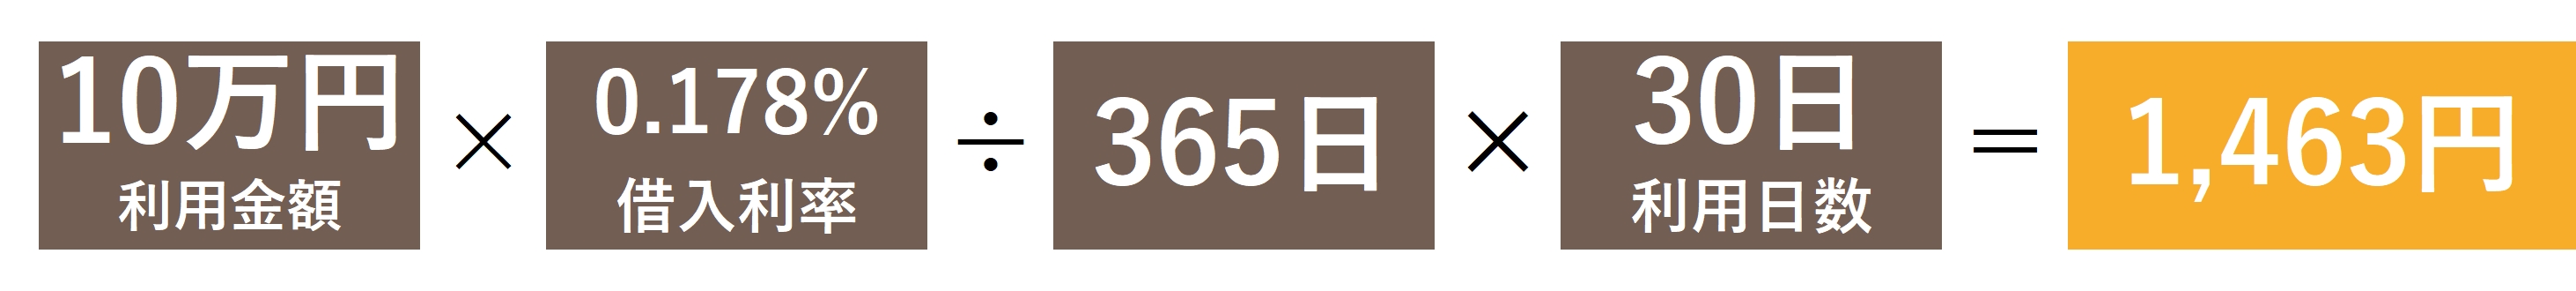
借入残高×借入利率÷365日×利用日数=利息
利息計算例
アイフル返済金額・利息
返済金額
「借入後残高スライド元利定額リボルビング返済方式」での返済になります。
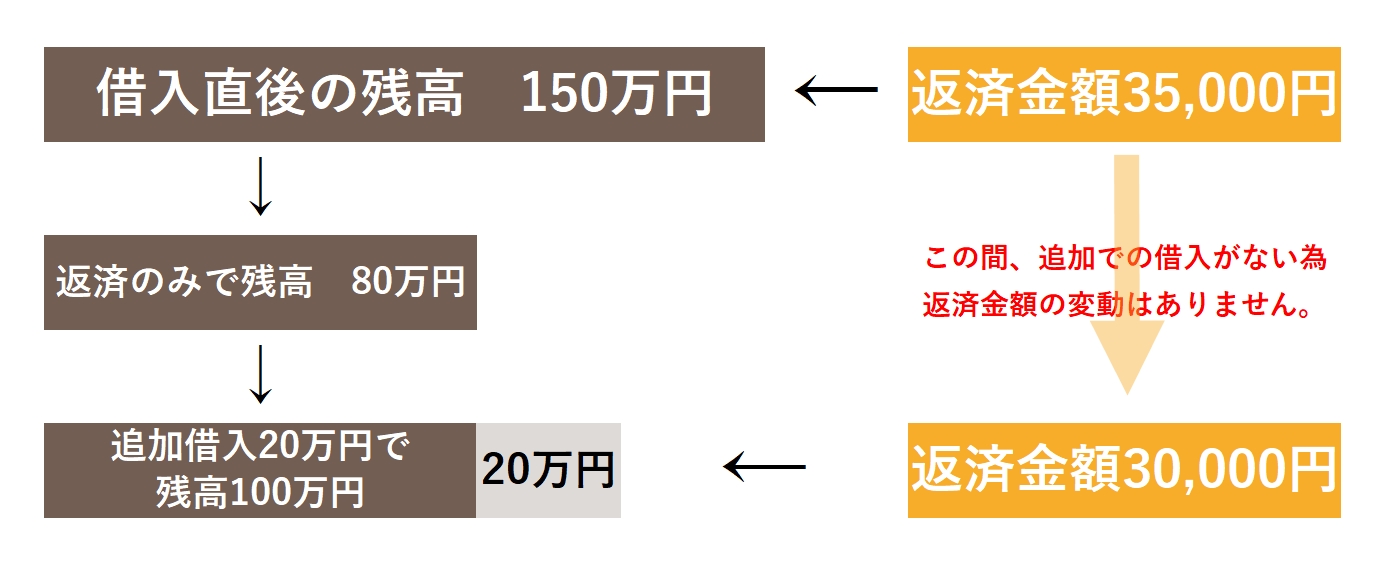
支払期日ごとの返済金額は借入直後の残高に応じて決定し、設定された返済金額以上であれば、多く返済することも可能です。
また、選択した返済日が約定日制とサイクル制 (※1) によって金額が異なります。
※1
約定日制…毎月一定の返済日
サイクル制…返済日の翌日から35日後が次回返済日
| 借入直後残高 | 返済金額 | |
| サイクル制 | 約定日制 | |
| 1円~100,000円 | 5,000円 | 4,000円 |
| 100,001円~200,000円 | 9,000円 | 8,000円 |
| 200,001円~300,000円 | 13,000円 | 11,000円 |
| 300,001円~400,000円 | 13,000円 | 11,000円 |
| 400,001円~500,000円 | 150,000円 | 13,000円 |
※50万円以上はこちらで確認してください。
返済金額例
利息
利息の計算方法
借入残高×借入利率÷365日×利用日数=利息
利息計算例
10万円を契約年率18.0%(実質年率)で10日間利用した場合
最低返済金額とは。最低返済金額返済すれば問題ない?
 ここまでで、人気のカードローンの返済日や返済金額の設定が確認しました。
上記の説明の中に何度か出てきた 「最低返済金額」 についてここからは説明します。
最低返済金額とは、返済のタイミングで絶対に返済しないといけない最低ラインの金額のこと を指します。
基本的にどの会社も最低返済金額を設定していて、最低返済金額以下の返済は認めていませんが、無理のない設定になっているので返済しやすくなっています。
最低返済金額さえ返済していれば、遅延にはならないので延滞金や返済の催促をされることはありませんが、最低返済金額だけで返済していくとどうなるのか。確認してみましょう。
意外な落とし穴!最低返済金額の闇
再度お伝えしますが、キャッシングの返済は、 期日を守って決められた最低額を返済していれば、支払いを催促する連絡がくることはありません。
つまり、毎月の返済日までに決められた額を支払っていればひとまずOKということです。
口座振替で返済をしているひとは、返済額を指定している場合を除き、一般的に最低返済額が引き落とされています。ほとんどのひとが引き落とされるままに任せているのではないでしょうか。
しかし、最低返済額がいくらになるかは各社との契約によって異なるため、 同じ金利で借りていても最終的な返済総額に大きく差が出る ことがあります。
ずっと最低返済額で返済していったとき
借入当初から完済するまで、毎月、最低返済額のみを返済していったらどうなるか 。
大手消費者金融のアコム・プロミス・アイフルを例に、
金利18.0%(プロミスは17.8%)で30万円を借りたとき
のケースで比較します。
アコム
返済総額:522,814円 利息総額:
222,814円
返済回数:150回
プロミス
返済総額:465,088円 利息総額:165,088円 返済回数:121回
アイフル
返済総額:416,297円 利息総額:
116,297円
返済回数: 62回
アコムとアイフルでは、 最終的に支払う利息が倍以上もの差 がでてきます。
同じ金額をだいたい同じ金利で借りたにも関わらずこれだけ違ってくるとは驚きですよね。
それぞれの最低返済額が違うのでこのような差がでます。
最低返済額が高いほうが元本が早く減っていき、それと一緒に利息(※利息は元本から計算される)も減っていく ので最終的に支払う利息総額も少なくて済むのです。
※アコム、プロミスおよびアイフルの最低返済額については、借入後の残高をもとに計算されますので、途中で借り入れをしない場合は各回の最低返済額は変わりません。
この例では、追加借り入れしながら返済していくケースを簡略化したかたちで分かりやすくするために、返済後の残高をもとに最低返済額の計算をしています。実際とは異なりますことをご了承ください。(下の表に関しても同様です)
最低返済額+1000円を返済していくとどうなる?
上の例で、毎月の返済が少しでも多い方が最終的に支払う利息総額を抑えられることが分かりました。
それでは次に、
最低返済額に1000円プラスして返済していった場合
はどうなるのか?
同様のケースで確認します。
アコム
返済総額:460,455円 利息総額:
160,455円
返済回数:92回
プロミス
返済総額:427,033円 利息総額:127,033円 返済回数:78回
アイフル
返済総額:397,926円 利息総額: 97,926円 返済回数:51回
最低返済額だけを支払っていく場合と比べて、どの会社も利息総額が減っているのが分かります。
とくにアコムに至っては、約16万円もの利息を抑えることができています。
最低返済額のみを返済をしているひとへ
上に示した結果から
・キャッシングによって最低返済額が違う!
・余裕があるのに最低返済額だけを支払っているひとは損!
・少しでも多く返済することで早く安く完済できる!
ということが分かりましたね。
もしも今、最低返済額だけを返済しているのでしたら、ぜひ返済額を見直してみてください。
口座振替で返済額を変更できなくても、追加返済ができるかどうか確認しましょう。できれば追加返済して賢くキャッシングを利用していきましょう。