目次~この記事に書かれていること~
キャッシングやカードローンを上手に利用するコツは
できるだけ『早く』
できるだけ『多く』
返済するということは聞いたことがあるひとも多いと思います。
返済期間を短くすれば、その分支払う利息の総額を減らすことができます。
毎月の返済額を増やしたり、余裕があるときに追加返済することで、元本の減りが早まるので、同じように利息総額を抑えられます。
結果として、 完済までに支払うお金を減らすことにつながる のです。
しかし実際のところは、消費者金融や銀行が決める返済方式にしたがって返済しているひとが多いのではないでしょうか?
ここでは、 返済方式にしたがって『いわれるまま』に返済したケース と 『早く多く』を意識して返済したケース とでどのくらい差がでるのかを検証してみたいと思います。
返済方式とは?
キャッシングやカードローンを利用したとき、少額なら翌月に一括で支払うこともありますが、たいていの場合は何回かに分けて返済していくことになります。
会社によって、
◇残高スライドリボルビング方式
◇残高スライド元利定額返済方式
◇定率リボルビング方式
◇元利定額リボルビング方式
などの『返済方式』が決められていて、月々の返済はこれら方式にしたがって計算された金額を支払うようになります。
返済方式とは、 毎月の返済額を計算するためのきまり と考えておくといいですね。
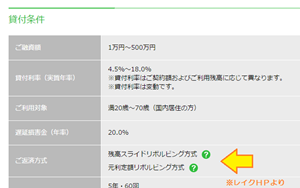
利用中のキャッシングの返済方式を知りたいときは、ホームページなどにある貸付条件や商品案内を確認してみて下さい。
キャッシングの返済方式の主流『残高スライド方式』
消費者金融や銀行のキャッシングで多く採用されている返済方式に『 残高スライド元利定額リボルビング方式 』があります。
『残高スライド方式』や『残高スライド元利定額リボルビング返済方式』『残高スライドリボルビング』と呼ばれることもあり、いくら借入残高があるかによって月々の返済額が決められる方式です。
例えば・・
| 借入残高 | 返済額 |
|---|---|
| 10万円以下 | 4,000円 |
| 10万円超20万円以下 | 8,000円 |
| 20万円超40万円以下 | 11,000円 |
と設定されていたとします。
25万円借りたら最初の返済は11,000円です。返済が進んで残高が20万円以下になったら8,000円、10万円以下になったら4,000円を月々返していけばいいことになります。
毎月いくら払えばいいかが分かりやすく、借入額が少ないと月々の返済負担が軽い のが特徴です。
しかし、月々の返済額が少ないために 返済が長期化しやすく、最終的に思いもよらない利息を支払っていた ということもありますので注意が必要です。
『いわれるまま』と『早く多く』の差は大きい!
それでは、
◇返済方式にしたがって『いわれるまま』に返済
◇『早く多く』を意識して返済
の2つのケースでどのくらい差が出るのかを検証してみましょう。
借入の条件は次のように統一します。
借入額:25万円
金利 :18%
『いわれるまま』返済のケース の場合、残高によって返済額は次のように設定します。
10万円未満:4,000円
10万円以上20万円未満:8,000円
20万円以上40万円未満:11,000円
『早く多く』返済のケース では、 毎月11,000円を返済 していくとしましょう。
『いわまれるまま』返済 の回数は 56回 、支払総額は 33万7,080円 、 『早く多く』返済 は、 28回 で返済が終わり、支払総額は 30万7,991円 です。
最終的に
支払う総額に約3万円の差
がでました。
支払い回数に至っては、28回ですから
『いわれるまま』に返済していると完済までに倍の期間がかかってしまう
ことになります。
これはあくまで一例ではありますが、差は歴然。
残高スライド方式で
決められた返済額がもっと少なければ、もっと長期化して支払総額も高く
なり『早く多く』との差は広がっていきます。
賢く利用するには・・
今のあなたの返済は『いわれるまま』返済になっていないですか。
口座振替にしている場合(返済額を指定している場合を除く)は『いわれるまま』返済になっていると考えられます。
『いわれるまま』返済している場合は、どの返済方式かによっても返済期間や支払総額に差はありますが、特に残高スライドリボルビング方式は、 残高が減ると返済ペースが落ちて返済期間も長く支払総額も増えてしまいます 。
返済が進むにつれて返済の負担が軽くなって楽ではありますが、 余裕があるのに『いわれるまま』に返し続けるのは損 です。
ウェブサイトにある返済シュミレーションを積極的に利用して、 支払総額はいくらになるのか?今月の返済のうちどのくらいが利息に消えているのか? などを意識しながら返済をすすめていくようにしましょう。