目次~この記事に書かれていること~
キャッシングしたお金はリボ払いで返済していくのが一般的です。
リボ払いは、毎月の返済額が低くおさえられているので負担が軽くすむのがいいところですね。
しかし
・なんだかずるずると返済が続いていてやだなぁ…
・ボーナスで返しちゃうことってできないの?
・リボ払いって実は損してるのかも…
などと感じているひとも多いのではないでしょうか。
そんなひとには 『一括返済』 がおすすめです。
ここでは、一括返済とはどんな返済方法なのか、一括返済の手順やメリットについて、リボ払いと比較しつつお話ししていきます。
「一括はちょっと無理だけどなるべく早く返したい」というひとにも役立つ内容になっていますのでぜひ目を通してみて下さいね。
一括返済とは?
読んで字のごとく、 借りたお金(残りの元金)と利息を一括で返す のが『一括返済』です。
一括返済するために特に書類などは必要ありません。 返済するお金を用意するだけ です。
また、一括返済しても契約がなくなったわけではないので、お金が必要になったらまた借りることができます。
※契約そのものを解除したい場合は、別途手続きが必要です。
どうやったらキャッシング一括返済はできるの?
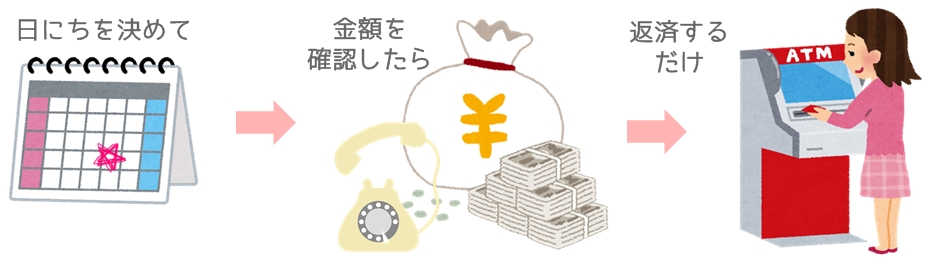
一括返済の手順
一括返済するにはどのように手続きすればいいのかを見ていきましょう。
◇返済日を決める
まずは一括返済する日にちを決めましょう。
返済日は基本的にいつでも構いません。次回の返済日に合わせて一括返済することもできます。
◇返済額を確認する
返済日が決まったら返済額を確認してください。
フリーダイヤル、ホームページ上の会員ページ、店頭などで確認ができます。
電話や店頭なら、返済の仕方についても案内してもらえるので分かりやすいですね。
また、利息は日割り計算なので、返済日によって金額が変わります。
返済日を変えるときは、再度返済額の確認が必要
ですので気をつけましょう。
◇返済の仕方を選ぶ
毎月の返済ができる場所(店頭、ATM、振込など)なら、どこからでも返済できます。
※一部、限られている場合があります。
ATMを利用する場合は、硬貨の取り扱いがないATMもありますので気を付けましょう。
◇返済する
決めた日にちに返済したら一括返済完了です。
口座振替での返済を選んだ場合は、返済日までに入金しておくことを忘れないようにしましょう。
ATM返済は返し過ぎに注意
一括返済するときに注意したいのが、ATMからの返済です。
硬貨を取り扱っていないATMはおつりが出ません。
それを知らないで多めに入金してしまった場合は返し過ぎになってしまいます。
もし、返し過ぎてしまった場合は、以下のような方法で返してもらうことになります。
◇銀行振込:あなたの銀行口座振り込み
◇店頭:店頭窓口で払い過ぎた分を受け取り
◇郵送:自宅へ郵送
◇次回借入にまわす:次に借り入れしたときの返済に使う
手間にならないよう、 ATM以外の方法で返すか、おつりが出るATMを確認してから返済する といいですね。
簡単に一括返済する方法
ここまで一括返済の方法についてお話ししました。
「なんだか面倒くさいな」と感じてしまったかもしれませんが、そんなに難しいことはありません。
毎月返済するときにいつも見ているATM画面や会員ページに『全額返済』『一括返済』などと書かれたボタンがなかったでしょうか?
もしあったら、そのボタンから一括返済の金額の確認や返済ができてしまいます。
これならとっても簡単ですよね。
キャッシングの一括返済で利息を減らそう
リボ払いをおさらい
一括返済とリボ払いの利息を比べる前に、リボ払いについて簡単におさらいしておきましょう。
リボ払いは、毎月一定額 (もしくは 一定額に利息を加えた金額) を返していく返済方式 です。
毎月の返済額は下表のように借り入れ残高によって決まる場合や、金額を自分で決められる場合などがあります。
| 借入残高 | 返済額 | 借入残高 | 返済額 |
| ~100,000円 | 3,000円 | ~400,000円 | 9,000円 |
| ~200,000円 | 5,000円 | ~500,000円 | 12,000円 |
| ~300,000円 | 7,000円 | 500,001円~ | 15,000円 |
一括返済とリボ払いの利息を比較
リボ払いは、分割払いと違って回数が決まっていないため、思ったよりも返済期間が長くなってしまうことがあります。 借りている期間が長いとその分利息も多くなります。
そこで、登場するのが一括返済です。
一括返済すれば、ずっとリボ払いで払い続けるよりも利息を減らすことができます!
30万円を金利18%で借りて、上の表のように借り入れ残高によって決められた額を返済していくケース(ずっとリボ払い)と、途中で一括返済するケースでシミュレーションしてみました。
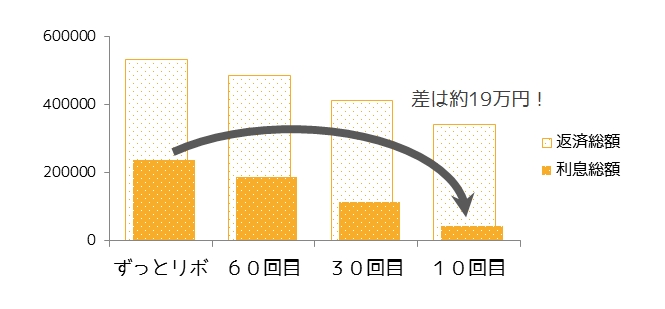
| 利息総額 | 返済総額 | |
| ずっとリボ払い | 23万7,369円 | 53万7,369円 |
| 60回目の返済日に一括返済 | 18万7,927円 | 48万7,927円 |
| 30回目の返済日に一括返済 | 11万4,122円 | 41万4,122円 |
| 10回目の返済日に一括返済 | 4万2,603円 | 34万2,603円 |
60回目の返済日に一括返済できれば約5万円、30回目なら約12万円、10回目なら約19万円もの利息節約になることが分かりました。
一括返済のタイミングが早ければ早いほど利息を抑えることができます。
ボーナスが入ったときなど、余裕ができたらぜひ一括返済してしまいましょう。
一括返済以外で利息を節約するには・・
一括返済するのが難しければ、毎月の返済額を増やしましょう。
同様に30万円を金利18%で借りたとき、ずっとリボ払いで払ったケースと毎月の返済額を8,000円、10,000円としたケースでシミュレーションしてみました。
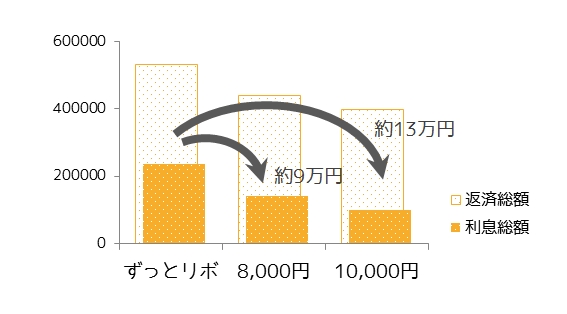
| 毎月の返済額 | 利息総額 | 返済総額 | 返済回数 |
| 上表のリボ払い返済額(ずっとリボ払い) | 23万7,369円 | 53万7,369円 | 113回 |
| 8,000円 | 14万765円 | 44万765円 | 56回 |
| 10,000円 | 9万9,463円 | 39万9,463円 | 40回 |
リボ払いで決められた返済額より 多めに返済することで、支払い回数も利息も減らすことができます。
また、
毎月多めに支払うのが難しければ、余裕のあるときだけ追加返済
することもできます。
これなら臨時収入があったときだけでもOKなので気軽にできますよね。
キャッシングの返済をなるべく減らしたいなら、 できるだけ『早く』『多めに』返す のがポイントです。一括返済や追加返済などを活用してスッキリ完済を目指しましょう!
リボ払いの一括返済には銀行カードローンの借り換えがお得!
リボ払いは毎月決まった支払い金額なので、返済管理もしやすいし、一見とても便利に見えます。
しかし、クレジットカードで買い物をし過ぎると、未払いがどんどん増えていくので、結局『借金が増えている』のです。。
いつまで経っても支払いが終わらず、まさに 『リボ払い地獄』 ですね。 もし、あなたもリボ払い地獄にハマっているのなら、ここで一度利用状況を見直しましょう。
特に、 今までのお買い物が100万円を超えているなら、すぐに銀行カードローンの借り換えでリボ払いを一括返済しましょう!
銀行カードローンの借り換えが、なぜオススメなのか?
リボ払いの支払いは、毎月きまった定額返済なので、買い物をすればするほど返済期間が長くなります。
しかも、繰り上げ返済を希望する場合、別途手続きが必要になります。 それに比べて銀行カードローンはクレジットカードの金利よりも低く、繰り上げ返済を希望する場合も手続きは必要はありません。
銀行カードローンの借り換えを利用すると、毎月の金利自体も低いですし、更に、返済すればするだけ金利も低くなっていきます。
結果、 金利もお得になり、借金返済の期間も短く なります。
この機会にリボ払いの未払い金を一括返済し、金利の低い銀行カードローンで借り換えを行いましょう。
管理人が厳選した、オススメの低金利銀行カードローンを紹介しておきます。
■オリックス銀行カードローン(公式ホームページ:
https://www.orixbank.co.jp/
)

■みずほ銀行カードローン(公式ホームページ:
https://www.mizuhobank.co.jp/
)

■この他の低金利カードローンはこちらを参考にしてください。→
低金利カードローン一覧へ