目次~この記事に書かれていること~
 他社の商品と比較しながらみずほ銀行のメリットとデメリットを紹介していきます!
闇雲に 「低金利だからイイ!!」 なんて紹介はしていません。しっかりと比較し、根拠があるメリットは必見ですし、デメリットに関しては悪い点を解決する方法も紹介。悪いとばかり言わずに解決できる道を紹介しています^^
みずほ銀行の人気商品カードローンを検討する際に参考にしてください!
■みずほ銀行公式サイト→ https://www.mizuhobank.co.jp/

みずほ銀行のメリット
【みずほ銀行のメリット その1】低金利!
| 銀行 | 下限実質年率 | 上限実質年率 |
|
みずほ銀行
(エグゼクティブプラン) |
3.0% | 7.0% |
|
みずほ銀行
(コンフォートプラン) |
3.5% | 14.0% |
| 三菱UFJ銀行 | 1.8% | 14.6% |
| 三井住友銀行 | 4.0% | 14.5% |
| 新生銀行 | 4.5% | 18.0% |
| イオン銀行 | 3.8% | 13.8% |
| 東京スター銀行 | 1.8% | 14.6% |
|
りそな銀行
(プレミアムカードローン) |
3.5% | 12.475% |
|
りそな銀行
(クイックカードローン) |
9.0% | 12.475% |
| セブン銀行 | 14.0% | 15.0% |

下限実質年率
1位
1.8% 三菱UFJ銀行・東京スター銀行
2位
3.0%
みずほ銀行
(エグゼクティブプラン)
3位
3.5%
みずほ銀行
(コンフォートプラン)・りそな銀行(プレミアムカードローン)
上限実質年率
1位
7.0%
みずほ銀行
(エグゼクティブプラン)
2位
12.475% りそな銀行(プレミアムカードローン・クイックカードローン)
3位
13.8% イオン銀行
※4位に14.0%でみずほ銀行(コンフォートプラン)が入ります^^
下限・上限ともにみずほ銀行がランクインしていますよね。どの銀行よりも低金利とは言えませんが、比較的 低金利で利用しやすい設定になっている ことがわかります。
みずほ銀行の他のメリットとも合わせると、一番充実しているように感じますよ!以下に金利と他銀行との比較をしてみずほ銀行のメリットを紹介しています!
■3大メガバンク (みずほ銀行・三菱UFJ銀行・三井住友銀行)で比較。
みずほ銀行の
上限実質年率が一番金利が低く設定
されていますが三菱UFJ銀行の下限実質年率の1.8%には劣ります。
1.8%の金利は魅力的ですが、借入限度額がみずほ銀行は1000万円に対し三菱UFJ銀行は500万円までですから多く借入を希望している場合はみずほ銀行の方がおすすめになりますね。
■イオン銀行のカードローンBIG と比較。
イオン銀行の上限実質年率はみずほ銀行より0.2%低く13.8%ですから、上限金利での借入れになりそうなパートやアルバイト、専業主婦の方はイオン銀行の方がよいかもしれません。
ただ、みずほ銀行で住宅ローンを利用している場合は通常金利より金利を年0.5%引き下げますから、コンフォートプランであっても 3.5%~13.5%で利用が可能 になります。

■りそな銀行のカードローン と比較。
りそな銀行の上限実質年率は12.475%ですから、みずほ銀行とはかなりの差をつけての低金利です。こちらもイオンカード同様にパートやアルバイトの方に向いているといえます。
ですが、提携ATMが少なく手数料も取られてしまうので金利が安くても手数料で余計なお金の支払いが必要になってしまうのが痛手です。みずほ銀行であれば ATM時間外手数料 や利用手数料、振込手数料(他銀行宛)が月4回まで 無料になるので金利分の差もなくなります ね^^
【みずほ銀行のメリット その2】みずほ銀行利用者に優しい!
みずほ銀行の住宅ローンを利用でみずほ銀行のカードローンを契約した方は基準金利から
金利を年0.5%引き下げ
があります。
また、みずほ銀行の口座の利用がある(給料振込やその他の商品の利用)があり、ある程度口座が変動している場合は
審査が通りやすくなる傾向
があります。※当サイトが独自で調べた結果や口コミからの情報。
【みずほ銀行のメリット その3】最大利用限度額は1000万円!
 他の銀行では500万円、800万円の中、
1000万円の利用枠があるのはみずほ銀行
と東京スター銀行だけになります。
みずほ銀行のカードローンはおまとめや借り換えでも利用が可能ですから、限度額が高いと利用もしやすく、ゴルフや旅行などでお金を多めに使いたい時などにも活用ができます!
| 銀行名 | 限度額 |
|
みずほ銀行
エグゼクティブプラン・コンフォートプラン |
1000万円 |
| 三菱UFJ銀行 | 500万円 |
| 三井住友銀行 | 800万円 |
| 新生銀行 | 500万円 |
| イオン銀行 | 800万円 |
| 東京スター銀行 | 1000万円 |
| りそな銀行 |
・プレミアムカードローン 800万円
・クイックカードローン 200万円 |
| セブン銀行 | 100万円 |
【みずほ銀行のメリット その5】その他 4つのメリット!
その他、メリットとしてあげられるのは 学生や専業主婦でも利用が可能 や WEB完結型 ・ 大手銀行で安心 ・ 女性専用のカードローンMy Wing(マイ・ウイング) などがあげられます。
他社でも同じようなメリットがあるので、みずほ銀行の特徴的なメリット!!とは言い難いですが、重要視したいポイントです^^

みずほ銀行のデメリット
【みずほ銀行のデメリット その1】口座を開設が必要
銀行系のカードローンを利用するときに、比較対象になるのが口座開設の有無です。
みずほ銀行のカードローン利用時には 口座の開設が必要 になります。口座開設をする場合、印鑑の登録やカードローンとは別に申込用紙の記入等がありますから手間もかかり面倒になります。
| 銀行別、カードローンを作る際に口座開設の有無 一覧 | |
| みずほ銀行 |
・エグゼクティブプラン
必要
・コンフォートプラン 必要 |
| 三菱UFJ銀行 | 不要 |
| 三井住友銀行 | 不要 |
| 新生銀行 | 不要 |
| イオン銀行 | 不要 |
| 東京スター銀行 |
・スターカードローン
必要
・バンクベスト 不要 |
| りそな銀行 |
・プレミアムカードローン 必要
・クイックカードローン 必要 |
| セブン銀行 | 必要 |
 カードローンの申込時に作成したみずほ銀行の普通預金口座は返済用の口座になり、原則約定返済は自動引落のみの返済方法となります。
つまり、
返済をするために作らなくてはいけない口座
となります。
※任意返済はATMで可能。詳しくは公式サイトにて。
逆に考えると口座の開設さえ行ってしまえば、
返済も自動引落で利用ができるのでデメリットではなくメリット
と考えることもできますね^^
みずほ銀行に口座を開設する申込方法は以下になります。
| 店頭 | インターネット | スマホアプリ | |
| 特徴 | 相談しながらでき、その場で手続きが完了。 | 来店不要で郵送だけで手続きが完了。 | 来店不要で郵送も不要。運転免許証を持っていることが必須条件。 |
| こんな方におすすめ | 相談しながらの手続き希望やすぐに口座開設を完了させたい方。 | 店頭に行く時間がない方でスマートフォンを持っていない方。 | 店頭に行く時間がなく早く手続きを完了させたい方。 |
| 利用方法 | 口座開設したい店舗へ来店。 | インターネットにて申込書を作成後、必要書類を郵送。 | アプリをダウンロード後、必要事項を送信。 |
| 本人確認 | 本人確認書類の原本を提示。 | 本人確認書類のコピー、もしくは原本を同封。 | 運転免許証をカメラ機能で撮影し送信 |
| 通帳のお届け | その場で受け取り可能 | 郵送(約2週間後) | 郵送(約1週間後) |
 みずほ銀行の口座未開設で
カードローン利用を急ぎたい場合
1、
店舗に行って口座を開設
することによって、すぐに手帳を受け取ることが可能です。
2、みずほ銀行に
口座を持っている方ボタン
からインターネットで
カードローンの申込み
。
※逆(インターネットで申込み後、来店にて口座開設)でも急いで融資が可能です。
※申込時に来店で口座開設をしたいことを伝えるようにすると手続きがスムーズになります。
 口座開設を拒否することはできませんが、口座を作ることによって返済が楽になる他にメガバンクならではのATMの拠点数を味方に付けて様々なシーンで便利にお金の出し入れが可能になります。
また、インターネット・モバイルバンキングでは24時間いつでも快適に取引ができるなど、 日常生活にも役立つことが多くあります から、この機会にメガバンクのみずほ銀行の口座開設ができる!!と、メリットに変えてしまいましょう^^
【みずほ銀行のデメリット その2】申込み方法で融資速度に大きな差
みずほ銀行の申込み方法はインターネットやモバイル、スマートフォン、郵送や窓口があります。
申込み方法によっては
最長で1ヶ月もかかってしまう
こともあるので、選んで申込みするようにしましょう。
| 融資にかかるまでの時間 | 口座の有無 | 申込み方法 | 口座開設の方法 | カードの種類 |
| 即日 | あり | WEB完結申込み | ***** | キャッシュカード兼用型 |
| 銀行窓口 | カードローン型 | |||
| なし | 窓口 | キャッシュカード兼用型 | ||
| カードローン型 | ||||
| 1週間 | あり | 郵送(メールオーダー) | ***** | キャッシュカード兼用型 |
| 2週間 | カードローン型 | |||
| なし | インターネット(WEB完結申込意外)電話 | 窓口 | キャッシュカード兼用型 | |
| 2~3週間 | あり | ***** | カードローン型 | |
| 3~4週間 | なし | 窓口 | ||
| 1ヶ月 | インターネット | キャッシュカード兼用型 | ||
| 1ヶ月以上 | カードローン型 |
他社の商品では、
・三菱UFJ銀行で口座開設不要で最短即日や最短40分で融資可能。
・三井住友銀行で口座開設不要で最短即日や最短30分で融資可能。
・新生銀行で最短即日で口座開設不要。
と急いでいる方で、しかも今までに自行との取引がなくても対応してくれる銀行はたくさんあります。
急いでいて、どうしても、みずほ銀行でなければいけない!!というわけでなければ、残念ながら別の銀行への申込みの方がスムーズに手続きが完了します 。
ただし! 現在、みずほ銀行の普通預金口座を持っている方は即日融資も可能ですし、口座の開設は来店で即日発行可能なので普通口座を開設したらすぐにインターネットからカードローンの申込みを行えば即日融資もできるので みずほ銀行カードローン=即日融資不可。ではない ことを忘れないでくださいね。
【みずほ銀行のデメリット その3】返済日は毎月10日のみ
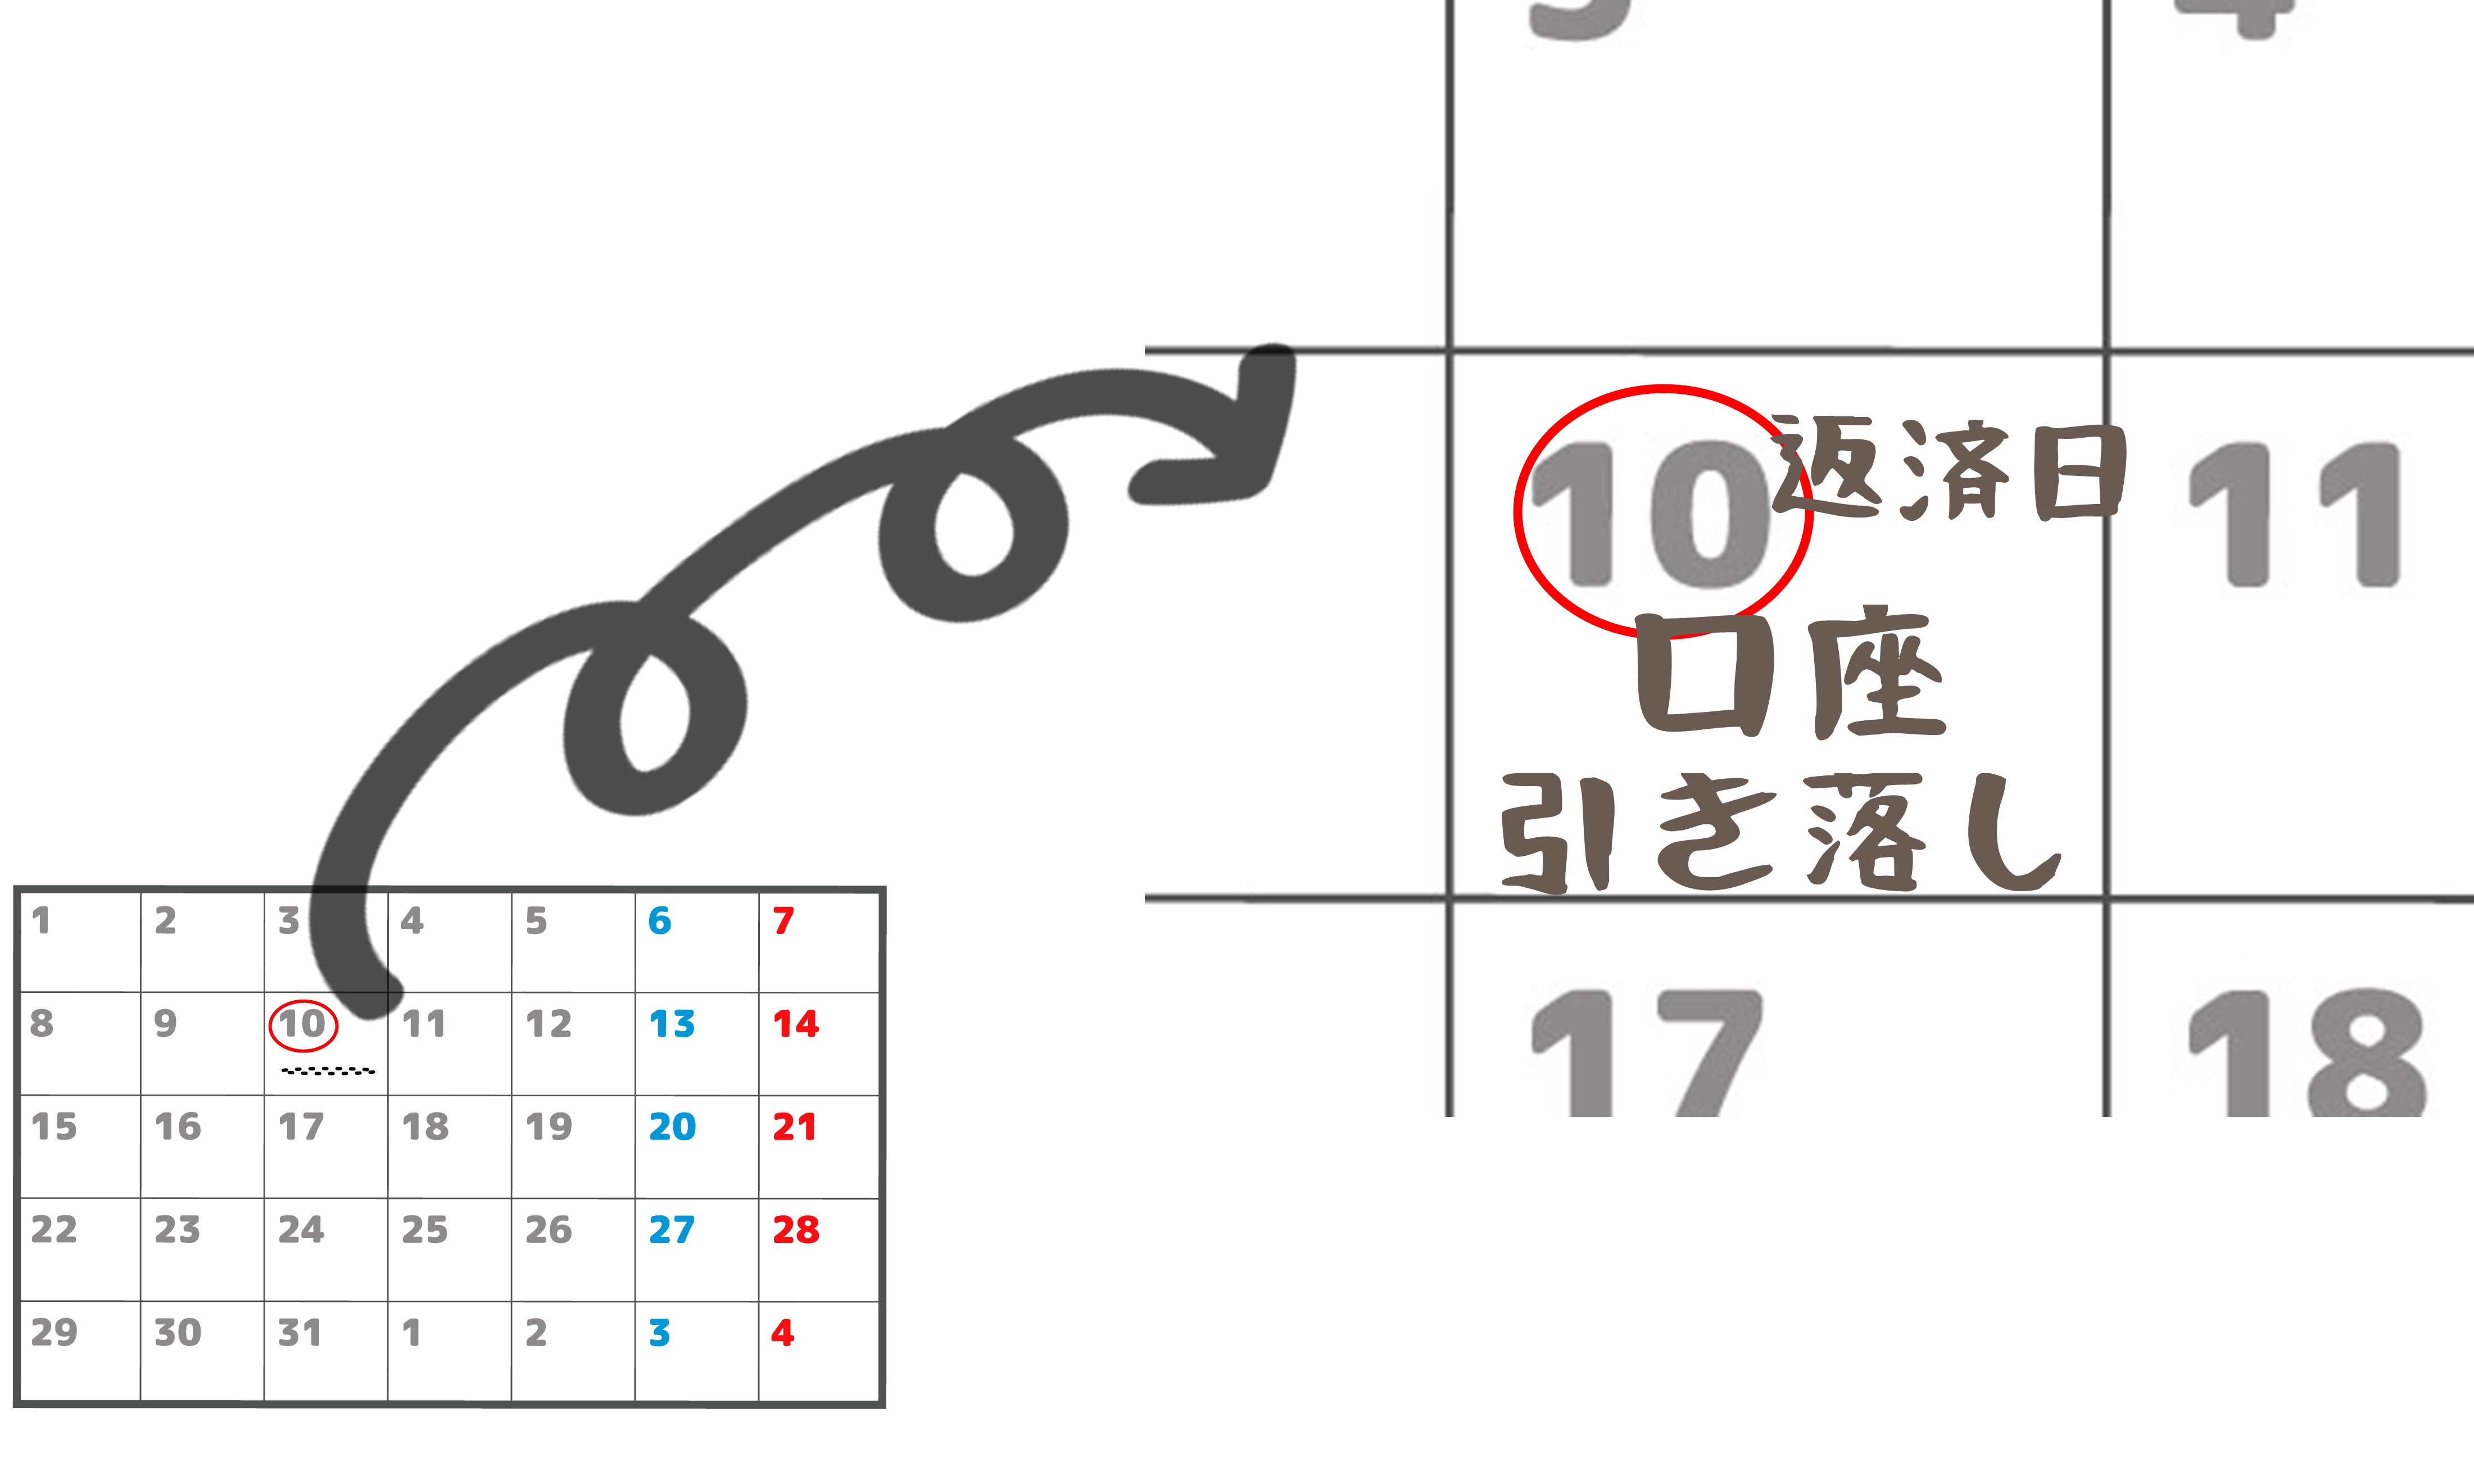 「約定返済日」は
毎月10日
。
「返済方法」はみずほ銀行
普通預金口座より引落し
。
これら以外の選択肢はなく、かなりガッチリと固定されているので給料日に合わせた返済や振込やATMからの返済はできません。
三菱UFJ銀行なら返済日を希望の毎月指定日にしたり、35日毎の返済など選択することができます。
また、
ATM手数料も毎月4回までは無料
ですが、それを超えてしまうと手数料が取られてしまいます。新生銀行や三井住友銀行のように無制限に無料ではないので利用の際はその都度確認が必要になります。
※みずほ銀行の提携ATMはコチラで確認してください。
返済日やAT手数料に関しては自己管理のうえで利用し、今後返済日の選択肢が増え、手数料も回数制限なしでに無料になることを願うしかありませんので気長に待ってみてみましょうね^^
みずほ銀行のメリット・デメリット まとめ
|
■メリット
・低金利 ・みずほ銀行利用者への優遇 ・最大利用限度額1000万円 ・その他 4つのメリットもあり |
■デメリット
・口座開設が必要 ・融資速度に大きな差 ・返済日、方法が固定 |
メリットの方が多く、 みずほ銀行の良さがわかる比較 になりました。
こちらで紹介している以外にも、ひとりひとり違った大きなメリットがみずほ銀行には多くあると思いますから、公式サイトでもよく確認してみてくださいね^^
■みずほ銀行公式サイト→ https://www.mizuhobank.co.jp/