目次~この記事に書かれていること~
新しい資金調達手法として注目を集めている、ソーシャルレンディング。
今回は、ソーシャルレンディングとは、一体どんなサービスなのか、日本で最初のソーシャルレンディング『maneo』について調査してみました。
ソーシャルレンディングは、『借りたいひと』と『投資したいひと』を結ぶ
ソーシャルレンディング(SocialLending)とは、 お金を借りたいひとと、お金を投資したいひとをインターネットを使って結ぶサービス です。
インターネットの活用によって、一般的な貸付けよりもコストが抑えられるので、 低金利(借り手)かつ、高利回りでの運用(投資家) が期待されています。
ソーシャルレンディングは、2005年にイギリスのZopa、2006年にアメリカのProsper、2007年に同じくアメリカのLendingClubなどがサービスを開始し、2008年には、maneoマーケット株式会社が、日本で最初にサービスの提供を開始しました。
『maneo』のしくみ
maneoは、日本で最初のソーシャルレンディングサービスで、累計の運用総額は300億円を超えています。
まずは、そのしくみをご紹介していきましょう。
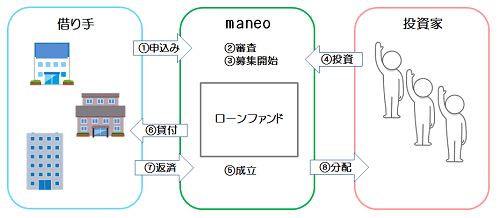
①融資申し込み(借り手)
借り入れを希望する企業は、maneoに融資の申込みをします。
②審査(maneo)
融資申し込みをした企業からの提出資料や、信用情報機関への照会結果などから、融資の可否を判断します。
③ローンファンド募集開始(maneo)
審査に通った借入を複数組み合わせてファンドを作り、投資を募集します。
④投資(投資家)
投資をしたい募集案件に投資申込みをします。
投資家は、事前に、maneoの会員になり、投資口座を開設、資金を預け入れておく必要があります。
⑤ローンファンド成立(maneo)
集まった資金が規定額に達するか、募集期間終了時点でファンド成立条件を満たした場合、ローンファンドが成立します。
成立しなかったローンファンドへの投資金は、投資家に返金されます。
⑥貸付(maneo)
該当ローンファンドへの投資額を、maneoが貸金業者として借り手へ貸し付けを行います。
⑦返済(借り手)
借り手は、借入条件にしたがって、元本と利息を返済します。
⑧分配(maneo)
借り手からの返済金は、毎月投資家へ分配されます。
『maneo』の特徴
ソーシャルレンディング自体の特徴としては、次のようなことが挙げられます。
| メリット | デメリット |
|---|---|
|
投資家
◇高利回り ◇少額から投資可能 ◇毎月分配を受けられる など 借り手 ◇低金利 ◇柔軟に資金を集められる など |
投資家
◇貸し倒れリスク(融資先の倒産など) ◇ソーシャルレンディング事業者の破綻リスク など |
次に、他のソーシャルレンディングサービスと異なる、maneoの特徴を挙げてみたいと思います。
◇借り手の情報が公開されている
借り手事業者の情報や資金使途を知った上で、投資するかどうかを判断できます。
投資家が借り手を選ぶことができるということですね。
◇ローンファンドに対して質問できる
Q&A機能によって各ローンファンドに対して投資前に質問ができます。
◇成約手数料、事務手数料がかからない
投資口座には、管理費や事務手数料などがかかりません。
(投資口座への振込み、投資口座からの払い戻し手数料は、投資家の負担となります。)
◇運用期間が短期
募集されているローンファンドの運用期間は、3ヵ月から1年程度のものです。
◇対象の案件が偏っている印象
融資の対象が、同じような業種や企業に偏っている印象があるという意見も。