目次~この記事に書かれていること~

消費者金融のキャッシングや銀行のカードローンの広告で、金利のことを「実質年率」と書いているところが多いのですがお気づきでしたか。
金利:4.5%~18.0% (実質年率)
こんな感じです。
金利はお金の貸し借りをするときに発生するお金で、借りる側が支払うものですから、実質年率が何かについてもちゃんと知っておきたいですね。
実質年率って何なの??
お金を借りたら、借りたお金(元本)に利息をつけて返済します。
金利は 、元本に対する利息の割合を表していて、通常は 1年間借りたときの利息の割合(年率) が使われています。
例えば、10万円を金利15%で1年間借りたときの利息は
10万円 × 15%(0.15) = 15,000円 です。
実は、キャッシングやカードローンでお金を借りるときにかかるお金は利息だけではありません。 書類作成の手数料や保証会社へ払う保証料などの諸経費 も負担を求められます。
これらの諸経費がいくらになるのかは、業者によって異なり、利用者からするとすごく分かりにくいですよね。 「で、結局いくら払わないといけないの?!!」 と叫びたくなります。
そこで、出てくるのが「実質年率」です。
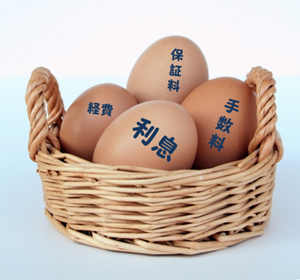
利息にもろもろの諸経費を含めて、年率に換算したものが「実質年率」。
実質年率が分かれば、結局いくら払わないといけないかが分かりやすくなりますね。
諸経費をあらかじめ金利に含めて表記することが法律で定められているために、キャッシングやカードローンの広告には「実質年率」が書かれているというわけなのです。
実質年率で計算してみよう
10万円を実質年率18%で借りたとき、1ヶ月で発生する利息(諸経費含む)はいくらになるのかを計算してみたいと思います。
〇1年間の利息を計算
10万円 × 18%(0.18) = 18,000円
〇365日で割って1日の利息を計算
18,000円 ÷ 365日 = 約49.3円
〇1ヶ月(30日)分の利息は・・
49.3円 × 30日 = 約1,479円
1ヶ月後に101,479円を支払えば完済となります。
実質年率を表記しない業者には気を付けて
実質年率の表示は法律で義務づけられています。
貸金業者のなかには、金利を低くみせようとして「年利」や「月利」を広告に載せ、 利息とは別に手数料や保証料という名目で請求するような手を使う悪徳なものもいます 。
業者と接触する前に、必ず実質年率が明示されているかを確認するようにしましょう。
金利の上限が法律で決められています。
以下の金利より高い業者は、違法業者ですので絶対に契約しないよう気を付けてください。
| 元本 | 上限金利 |
|---|---|
| 10万円未満 | 20% |
| 10万円以上100万円未満 | 18% |
| 100万円以上 | 15% |
業者によって違う金利のチェックポイント
キャッシングやカードローンの金利は、上限金利を超えない範囲で自由に決めることができます。そのため、同じ金額を借りるのでも、どのキャッシングやカードローンを選ぶかによって、支払う利息が変わってきます。
代表的な銀行カードローン、消費者金融のキャッシング
| 会社 | 金利 | |
|---|---|---|
| 銀行カードローン |
三菱UFJ銀行カードローン
バンクイック |
1.8%~14.6% |
| みずほ銀行カードローン | 4.0%~14.0% | |
| 三井住友銀行カードローン | 4.0~14.5% | |
| ソニー銀行カードローン | 2.5%~13.8% | |
| 住信SBIネット銀行カードローン | 1.99%~7.99% | |
| 消費者金融キャッシング | アイフル | 4.5%~18.0% |
| アコム | 4.9%~18.0% | |
| プロミス | 4.5%~17.8% | |
| SMBCモビット | 3.0%~18.0% |
上表のように、キャッシングやカードローンの金利は、〇%~△%というように幅があります。
あなたが何%で借りられるかは、実際に申し込んでみないと分かりませんが、 最初は最大金利が適用されることがほとんど です。
つまり、金利をチェックするときのポイントは“最大金利”です。
利息を安く済ませるには、できるだけ最大金利が低いものを選ぶようにしましょう。