審査に落ちてしまいました。理由が知りたいです。
自動車ローンの審査に落ちてしまいました。どうしてでしょうか?
審査に不安があります。どうしてでしょうか?
・・・・このような質問が多くあります。
 どうも、こんにちは。管理人58号です。
管理人は管理人でも、雇われ管理人なんです。58号は。
この雇い主の社長がですね、とんでもなくアレなんですよ、アレ!!
実は・・・このマネカフェというサイトは・・・ ウッ!!
「おしゃべりが過ぎたようだな・・・管理人58号。お前はもうコレで終わりだ・・・フフッ」
「おっお前はーーー!!」
・・・一人火曜サスペンスにお付き合いいただき、毎度ありがとうございます。
※フィクションです。
さて、そうなんです。
管理人58号のもとには上記のような質問が多くきます。
「審査に落ちてしまいました。理由が知りたいです。」
年収:○○○万円
性別:男性
住宅ローン残り○○年 滞納などなし
自動車ローン残り○年 滞納などなし
勤続年数:○○年
と丁寧に属性もつけてくれます。
で、こういった方々の質問により多くお答えしたいのです。
できれば、置かれている環境や資金の使用用途なども教えていただければ、より役にたつお金の用意の方法を紹介できるかと思います。
で、今回、お伝えしたいのが、
審査に落ちてしまった理由や審査が不安である方。
こういった方々に行って欲しいのが「信用情報の開示」です。
開示の方法は信用情報機関によって異なります。
詳しくはこちらで確認してください。
⇒
信用情報機関で行う開示手続きの方法 ~JICC・CIC・全国銀行個人信用情報センター~
んで、ここまではよくある話。
じゃあさ、情報を開示したことによって何ができるの??
何の意味があるのさ。ってのがイマイチね。
基本的に、情報を開示をしたら審査が通りやすくなることはないです!残念ですが。
情報を開示をしたことによって、できることは
使っていないクレジットカードやローンカード等の整理ができるということです。
「整理したってねーーー」と言うかもしれませんが、 とっても重要なこと なんですよ!!
なぜ、整理をすることが重要なのか。
情報を開示の重要性を書いていきましょう。
情報を開示することによってわかることがあります。
・過去に利用したクレジットの契約内容
・現在利用中のクレジットの契約内容
・支払い状況
・残債額
・個人情報(氏名・生年月日・住所 等)
・その他、金融商品に関する情報など
この開示したときに確認したいのが
・過去に利用したクレジット契約内容
・現在利用中のクレジットの契約内容
・残債額
ですね。
クレジットカードは何枚もっているか自分で把握していますか?
そして、クレジットカードにもカードローン等の機能が付いているかいないか。わかりますか?という点です。
知らない間に実は借入枠を300万円も持っていた!とかある話です。
そういえば、銀行のキャッシュカードを作る時に、カードローンの機能をつけることによって残高不足の時に勝手に借り入れができるようになるなんて言われたな・・・なんておぼえがないでしょうか?
忘れてしまっているだけで、実は・・・ということを確認するため、把握しきれていないクレジットカード等の把握するため、まずは開示
をします。
そして、
不要なクレジットカード等はすべて解約手続き
をしましょう。
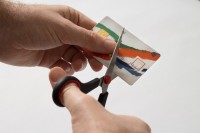 ここで注意したいのが、きちんとクレジットカードの会社に電話をして、手続をしたうえで解約をしないといけません。
ハサミでカードを切って捨てるのでは全く意味のない行為
です。
解約することにより、「いつでもお金を借りられる状況」や「いつでも高額な商品を購入できる状況」ではなくなるので、もしカードローンや他のローン商品を利用したとしても返済能力が高い。もしくは、他の高額商品をローン申し込み後に購入しそちらの支払いばかりを行い、自社のローンの支払が滞ってしまう恐れがなくなるということになりますから、審査には通りやすくなるというわけです。
また、クレジットカードなどの金融商品を多く所持していると、お金にだらしない人。管理ができていない人。なんていうイメージもつきやすいですから、そういったことも回避できるというわけです。
つまり、 手持ちのクレジットカード等を整理するために、情報を開示し把握するために情報開示をしてください。 という意味になります。

そして、「残債額」
これは今、
どれくらいの借金を持っているかを確認
することができます。
年収に対して残債額がどれくらいなのかを確認するためです。
 住宅ローンの場合、
返済負担率=年収÷住宅ローンの年間返済額
人気のフラット35での契約であれば
年収が400万円未満なら 30%
年収が400万円以上なら 35%
ちなみに、自動車ローンの場合は20%前後が安全圏と言われています。
これを、 大幅に超えていたりすると審査に影響があるといえます。
また、残債額で確認したいのがその他の借り入れです。
自動車ローンや住宅ローンも重要ですがその他に借り入れはありませんか?
確認してみましょう。
残債額が多ければ多いほど、審査に影響がありますから、減らす努力をしてくださいね。不要品を売ったりして一時繰り上げ返済をして返済をしてしまいましょう!!
・・・と、、
つまり、、、 開示することによって、どれくらいの残債額が今あるのかを把握する ことができるわけです。
実は、他にも開示することによってできることがあります。
 それが、
情報に偽りがないかどうか。を確認する
ということです。
例えば、どう考えても借り入れしたことのないローンを組んだことになっていて返済も滞ってしまっている情報が登録されている。
債務整理をしたことがあるが、それは10年以上も前のはなしでそれが登録されている。(債務整理等の情報は基本的に7年ぐらいしか登録されません)
事実と異なる情報が登録されている場合は、訂正依頼をすることができますから、よく確認する必要があります。
年収もそこそこあるし、ローンの返済に問題があったこともない。
ひとなみに住宅ローンなどはあるが、他に審査に落ちるようなことがないのだけど。
という場合、
間違えの情報が登録されている可能性もあるので、そういった点でも信用情報の開示は重要なこと。
となるんですね。
こんな感じで。。はい。
なので、、
審査に落ちてしまいました。理由が知りたいです。
自動車ローンの審査に落ちてしまいました。どうしてでしょうか?
審査に不安があります。どうしてでしょうか?
と質問いただけるのも嬉しいのですが、まずは信用情報の開示をして色々と確認してみてくださいね!