目次~この記事に書かれていること~
マイホームを購入するときにすべて現金で用意できる人はほんのわずかです。
ほとんどのひとが住宅ローンでお金を借りることになりますね。
住宅ローンをはじめて利用するひとに向けて、住宅ローンとはどんなローンなのか次のようなことについて基本的な知識についてお話していきたいと思います。
◇マイホーム購入資金
◇金利の種類
◇返済期間
◇返済負担率
◇繰り上げ返済
◇返済方法
住宅ローンは家を買うためのローン
住宅ローンはその名の通り家を買うときに利用できるローンです。
次のような目的に限られていますので、住宅購入以外のために利用することはできません。
・自分が住む家を買うまたは建てるため
・自分が住む家の増築
・住宅ローンの借り換え
・家を買うための諸費用(除外している金融機関もあり)
この他、家を建てるための土地購入資金にも利用できますが必ず家を建てることが条件となります。また、本人が住むための家が基本ですが、金融機関によっては両親や別荘にも使える住宅ローンもあります。
マイホーム購入に必要な資金は?
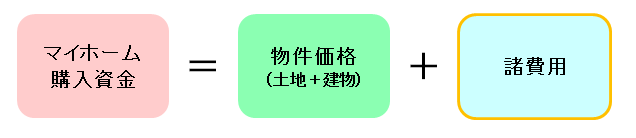
家を購入するための資金は、土地建物の価格だけではありません。
実は、物件の購入価格以外にもさまざまな諸費用がかかります。
用意する自己資金としては頭金がすぐに思いつきますが、諸費用分も用意しておかなければなりません。
物件の購入価格に対して、頭金20%、諸費用5~10%と言われていますので、 自己資金は購入価格の25~30%くらい用意しておくのが望ましい ということですね。
例えば、3000万円の物件を購入するなら、750~900万円くらいは自己資金として準備しておく必要があります。
| 主な諸費用 | |
|---|---|
| 印紙税 | 売買契約書、建築請負契約書、ローン契約書に必要な印紙代 |
| 登録免許税 | 登記の際にかかる税金 |
| 登記手数料 | 登記の際の司法書士への報酬 |
| 不動産取得税 | 土地、建物を取得した際の地方税 |
| 火災保険料 | 住宅ローン借り入れにあたり、建物にかける保険料 |
| 不動産仲介手数料 | 不動産仲介会社を利用する場合の手数料 |
| 修繕積立金 | 将来の大規模修繕などの費用の一部になる(マンションなど) |
| 水道加入金 | 新しく水道を引くときにかかる費用(建売住宅の購入時にかかる場合が多い) |
| 引越費用 | 引っ越しにかかる費用 |
| その他購入費 | カーテン、照明、エアコン、電化製品等の購入費 |
| 融資保証料 | 保証会社を利用する場合の費用 |
| 融資事務手数料 | 金融機関への融資事務手数料 |
住宅ローンの金利には3タイプあります
大きく分けて3つのタイプがある住宅ローンの金利についてご紹介します。
全期間固定金利型
借り入れ当初から返し終わるまでの
全期間、金利が固定されている
ものです。
フラット35など途中で金利が変わるものも一部ありますが、変更後の金利についても最初から決められています。
市場金利が変わっても返済に影響を受けないので、 借り入れ当初に全ての返済額を確定できて家計管理がしやすい のが特徴です。ただし 変動金利型に比べて金利が高くなる のが一般的です。
こどもがまだ小さいなどこれからの支出が増えることが予想され、最後まで返済額を確定したい方には、全期間固定金利型が向いています。
また、これから金利が上昇していくだろうという場合に適しています。
固定金利期間選択型
最初の 一定期間(2、3、5、10年など)の金利は固定 され、期間が終了した時点で返済額を見直しするというものです。期間終了後は変動金利型にするか再度固定金利期間選択型にするかを選ぶことができます。
一定期間の金利は確定できますが、 固定金利期間終了後の金利が大幅に上がれば返済額もそれだけ増えるという可能性がある ことは注意が必要です。(返済額上昇の上限はなし)
当初は金利を確定させたいが数年後には余裕ができて金利上昇にも対応できる、将来の金利動向を見極めたいといった方などに向いています。
変動金利型
通常
1年に2回金利が見直され、金利変動の影響をそのままうける
タイプです。
ほとんどの金融機関で返済額については5年ごとに見直されるので、半年毎に返済額が変わるというわけではありません。また、
改定後の返済額は前の1.25倍まで
にするという決まりがあります。
金利が下がれば返済額も減りますが、その逆もあります。
金利の上昇幅が大きいと返済額に占める利息の割合が増えてしまうので元本がなかなか減らないという状況になってしまいます。
収入に対して借入額が少ないひとや家計に余裕があるような金利の変動に対応できる方に向いています。
また、これから金利が低くなっていくだろうという場合に適しています。
| 全期間固定金利型 | 固定金利期間選択型 | 変動金利型 | |
|---|---|---|---|
| 適用金利 | 完済まで一定。 | 当初の一定期間は金利を固定。固定金利期間終了時に見直し。 | 半年ごとに見直し。 |
| 返済額 | 完済までの返済額が確定される。 | 固定金利期間終了時に見直し。上昇上限はなし。 | 5年ごとの見直し。上がっても変更前の1.25倍まで。 |
| メリット | 借り入れ当初に最後までの支払額を確定できる。 | 一定期間の金利が確定される。 | 金利水準が下がれば返済額も減る。 |
| デメリット | 変動金利型に比べて金利が高いのが一般的。 | 固定金利期間終了後に大幅に返済額が増える可能性がある。 | 金利が上がれば返済額が増える。 |
金利タイプをミックスできるものも
次の表を見て分かるように、金利が低いほど支払う利息は安くすみます。
借入額3000万円、金利変動なし、ボーナス返済なし、30年間で支払い
| 金利 | 利息 | 支払総額 |
|---|---|---|
| 2.0% | 約 992 万円 | 約 3,992 万円 |
| 3.0% | 約 1,554 万円 | 約 4,554 万円 |
| 4.0% | 約 2,157 万円 | 約 5,157 万円 |
金利は低いに越したことはありませんね。
しかし、一般的に 金利固定期間が長いほど適用される金利は高くなる傾向があり、安心感をとると金利が高くなってしまう のです。
最近では、複数の金利タイプをミックスすることで、返済額が変わらない安心感を確保しながら低金利のメリットを活かすことができるようなプランを扱っている金融機関もあります。
どの金利タイプを選ぶかによって返済額が大きく変わってきますので、金利タイプ選びは慎重にしましょう。
返済期間によって支払総額がこんなに違うけど・・
住宅ローンの返済期間は通常1~35年の間で決められます。
最終的に支払う総額は、返済期間が短いほど少なく、返済期間が長くなればその分多くなります。(金利が同じ場合)
借入額3000万円、金利3.0%固定、ボーナス返済なし
| 返済期間 | 毎月の返済額 | 支払総額 |
|---|---|---|
| 20年 | 約 16.7 万円 | 約 3,994 万円 |
| 25年 | 約 14.3 万円 | 約 4,268 万円 |
| 30年 | 約 12.7 万円 | 約 4,554 万円 |
| 35年 | 約 11.6 万円 | 約 4,850 万円 |
このケースで見ると、35年返済は20年返済よりも支払総額が1000万円近く多くなります。
こんなに違うと知ってしまうと早く返してしまいたくなりますが、支払期間を短くすると月々の返済額が大きくなってしまいます。ひとによっては返済が難しくなってしまうかもしれません。
返済期間を決める大前提は「完済できること」です。
無理なく返済できる金額を優先して決めましょう。
目安としての返済負担率
返済負担率とは、年収に占める住宅ローンの返済額の割合のことをいいます。
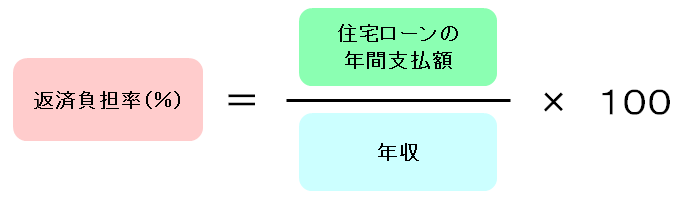
例えば、年収500万円、1年間に支払う住宅ローンの金額が140万円だとすると、返済負担率は28%となります。
140(万円)÷500(万円)×100 = 28(%)
返済負担率は35%以内が目安と言われていますが、 20~25%程度に抑えておくのが安心 です。
教育費の増加、転職、奥さんが仕事を辞める、本人の収入が減る等々、将来的なことを考えても無理のない返済額かどうか、ある程度の余裕を持たせることが大切です。
知っておこう!繰り上げ返済
余裕を持って返済期間を決めるのはとても重要なことですが、退職後まで返済を続けるような設定は考えものです。
ローンの 元金を前倒しして返済することができる繰り上げ返済 という方法があります。手元に十分な現金が残っている場合は繰り上げ返済を活用して返済期間を縮めていくことも考えましょう。
なお、繰り上げ返済には、返済期間を短縮する「期間短縮型」の他に毎月の返済額を減らす「返済額軽減型」があります。
住宅ローンは“最初だけ”ではなく、ローンを組んだ後も繰り上げ返済などで上手にメンテナンスしていきましょう。
返済方法はどんなことを決めたらいいの?
毎月返済とボーナス返済
住宅ローンの支払いは、月々の返済が基本ですがボーナス返済も組み合わせることができます。
ボーナス返済分を増やして月々の返済負担を減らすこともできますので、各家庭の状況に合わせて設定すると良いでしょう。
ただし景気によってボーナスの支給額が減ることも念頭において計画しましょう。
元利均等返済と元金均等返済
「元利均等返済」は毎月の返済額が一定
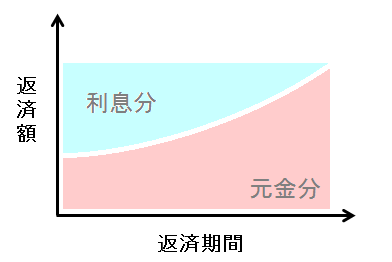
元利均等返済は、金利が一定の場合、毎回の返済額が同じになる返済方法です。
当初は利息分が大きく元本分が少ないために、元金均等返済よりも元金の減りが少なく支払総額が多くなります。
毎回の返済額が一定なので返済計画が立てやすいという特徴があります。
「元金均等返済」は返済額が少しずつ減っていく
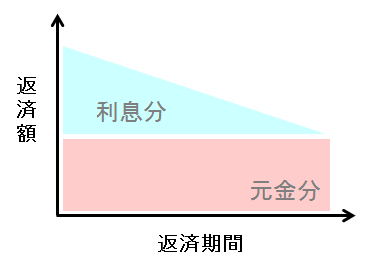
元金均等返済は、毎回支払う元金分が同じになる返済方法です。
元金分に利息分を加えた額を毎回支払っていくので、当初の支払いが一番多く、少しずつ返済額が減っていきます。
支払総額は「元金均等返済」が少ない
元金均等返済のほうが元金が減り方が速いので支払う利息を抑えることができます。
借入額3000万円、金利3.0%固定、ボーナス返済なし
| 返済方法 | 支払総額 | 初回返済額 | 145回目返済額 |
|---|---|---|---|
| 元利均等返済 | 約 4,554 万円 | 約 12.7 万円 | 約 12.7 万円 |
| 元金均等返済 | 約 4,354 万円 | 約 15.9 万円 | 約 12.8 万円 |
上の例では、元金均等返済のほうが支払総額が約200万円も少ないことになります。
しかし、初回の支払額で見ると3万円以上多くなっています。元利均等返済と同水準になるのは13年経ってからですので長期間にわたって負担が重くなります。
どちらの返済方法を選ぶかで支払総額が変わりますが、それだけで決めずに十分検討しましょう。