目次~この記事に書かれていること~
フリーローンとは・・
借りたお金の使い道が“自由”なローンです。
住宅ローンや自動車ローン、教育ローンなど、使途に合ったローンが利用できればそれに越したことはありません。
使途に対応しているローンがないときなどは「フリーローン」を検討してみましょう。
ここでは以下のような項目に分け、フリーローンについて解説していきます!
◇借り入れまでの流れ
◇カードローンもフリーローンの一種?!
◇カードローンvsフリーローン、どっちを利用すればいいの?
◇借りるときの注意点
フリーローン。対象外の使途ってあるの?
初めにお話ししたように、フリーローンはお金の使い道は借りる人の自由です。
車関連、旅行、家具・家電、入院、引っ越し等々、さまざまな資金を借りることができますが、 実は対象外のものもあります 。
ほとんどのフリーローンで対象外になっているのが
・事業性資金
・投機性資金
です。
他にも次のような目的では借りられないものもあります。
・生活費
・借り換え資金
・税金
・慰謝料
・個人間の売買契約
・見積書や契約書等により確認できない資金
・支払先に一括して支払えない資金
・すでに支払済の資金
どういった資金が対象か?対象外か?は、取り扱っている金融機関やローンによって異なりますので、よく確認しておきましょう。
フリーローンは、主に、銀行や信用金庫、信用組合、ろうきん、JA、消費者金融、信販会社などで扱われています。
資金使途の幅が広いため、住宅ローンや教育ローンなどの
目的ローンよりも金利が高めに設定されています
。
使途に合った目的ローンが用意されている場合は、まずはそちらが利用できないか検討してみると良いですね。
フリーローンの借り入れまでの流れ
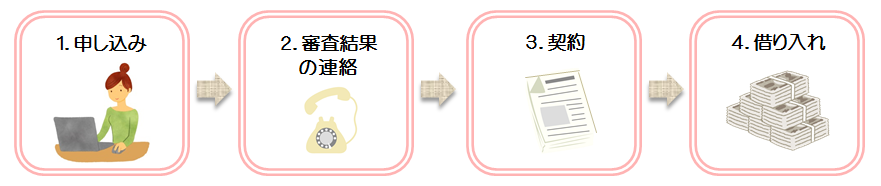
フリーローンは、使途が決められている目的ローンよりも比較的簡単な手続きで借り入れすることができます。
1.インターネット、窓口、郵送、電話など自分に合った方法で申し込みをします。
申し込み確認のために電話があることもあります。
2.金融機関や保証機関による審査が終わると電話やメールで結果連絡がきます。
審査結果がでるまでの時間は金融機関によって異なります。
最短でその日のうち、遅くても1週間以内には結果が出ます。
3.審査に通過したら、契約を取り交わします。
窓口へ足を運ぶか、郵送での手続きとなります。
4.口座に入金されます。
契約完了後、指定した日に口座へ振り込まれます。
借り入れまでは1~2週間程が目安です。
申し込みの際は、免許証やパスポートなどの本人確認書類を提出します。
また、源泉徴収票や確定申告書などといった収入証明書や、資金使途が確認できる書類も必要となる場合があります。
カードローンもフリーローン。でも結構違いがあった!
資金使途が自由という意味ではカードローンもフリーローンの一種と言えます。
しかし、実際のところは大きな違いがありますので、
カードローンとフリーローンは分けて考えたほうが良いかもしれません
。
カードローンとフリーローン、それぞれの商品を用意している金融機関も多くあります。
カードローンとフリーローンは何が違うの?
<追加借り入れ>
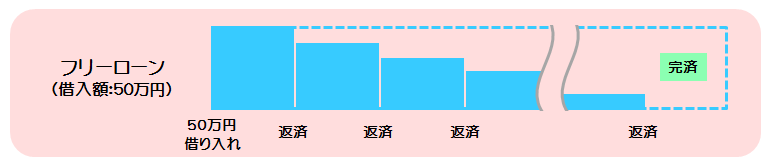
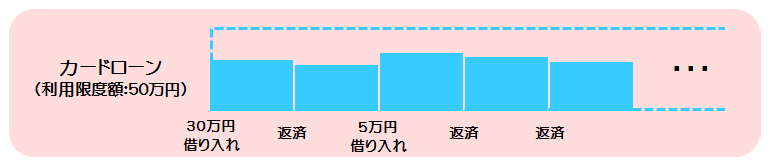
※フリーローン、カードローンの利用イメージ
一番の違いは追加融資を受けるときの扱いです。
フリーローンは、一般的なローンと同じように、契約を交わした金額を借り入れたらその後は複数回に分けて返済をしていきます。
追加で借り入れしたい場合は、
新たに申し込み、再度審査を受けて契約しなければなりません
。
カードローンは、契約時に利用限度額が決められ、利用限度額の範囲内でしたらいつでも何回でも借り入れができます。
<金利>
カードローンの金利はフリーローンより高めに設定されています。
あくまで同じ金融機関で比較した場合ですので一概には言えませんが、追加融資が簡単に受けられないフリーローンの方が貸し倒れリスクが少ないため、低めの金利設定にしていると考えられます。
<フリーローンとカードローンの比較>
| フリーローン | カードローン | |
|---|---|---|
| 資金使途 |
自由
(事業性資金の他にも対象外あり) |
自由
(事業性資金は除く) |
| 追加融資 |
不可
(再審査、契約が必要) |
何度でも可
(利用限度額の範囲内) |
| 金利 | カードローンより低め | フリーローンより高め |
どっちを利用すればいいの?
フリーローンとカードローンにはそれぞれにメリット・デメリットがあります。
どちらを選ぶべきかは、目的や緊急性、何を求めるかなどによって違っていきます。
フリーローン
・使い道が決まっているまとまった資金を借りたい
・できるだけ支払う利息を抑えたい
・できるだけ早く完済したい
このようなひとにはフリーローンが向いています。
カードローン
・使い道が決まっているわけではない
・給料日前などピンチのときにちょこっと借りたい
・緊急事態で今日中にお金が必要
こんなときはカードローンが向いています。
最後に・・
フリーローンもカードローンも借金だということを忘れてはなりません。
特にカードローンは手軽に追加融資が受けられるので、返済が長期化しやすい特徴があります。1回に借りる金額はちょこっとでも、いつの間にか利用限度額いっぱいになってしまったということがよくあります。
返済計画をしっかり立てることはもちろんですが、もしも返済に困ったら早めに解決することが大切です。