
クレジットカードの支払い方に「リボ払い」と「分割払い」がありますが、どちらも何回かに分けて支払う方法ですよね?
何か違いがあるのだとは思うのですが、いまいちよく分かりません。
リボ払いと分割払いの違いを教えてください。
以前は、クレジットカードの支払い方法といえば「一括払い」「分割払い」のどちらかでしたので、
「一括払い」は、翌月に全額引き落とし
「分割払い」は、指定した回数に分けて支払う
というように認識していれば良かったのです。
しかし、リボ払い(リボルビング払い)という支払方法が出現したことによって、
あれ?リボ払いも何回かに分けて支払うの?
でも、分割払いとは違うんだよね?
と、分かりにくくなってしまったのです。
ご質問者さまと同じような疑問を持つひとは、とても多いのではないかと思います。
これから、「リボ払い」と「分割払い」の違いをできるだけ分かりやすく解説していきますので、ぜひ、最後までお付き合いください。

◆「分割払い」のしくみを復習しよう
まずは「分割払い」についておさらいしておきましょう。
「分割払い」 は、買い物代金を、3回、6回、12回などの 指定した回数に分けて支払いをする方法 です。買い物の際に「〇回払いで」と指定するか、あとで分割払いに変更することもできます。
カードを利用する毎に支払い回数を指定することができ、手数料は回数や期間によって変わります。
例)三井住友VISAカードの場合
| 支払回数 | 3回 | 5回 | 6回 | 10回 | 12回 | 15回 | 18回 | 20回 | 24回 |
| 実質年率(%) | 12.00 | 13.25 | 13.75 | 14.25 | 14.50 | 14.75 | 14.75 | 14.75 | 14.75 |
一般的に、 分割払いの金利手数料は、12%から15%ほど が相場です。

買い物が増えると、月々の支払に上乗せされるので、支払金額が増える ことになります。
◆「リボ払い」は毎月の支払いがほぼ一定
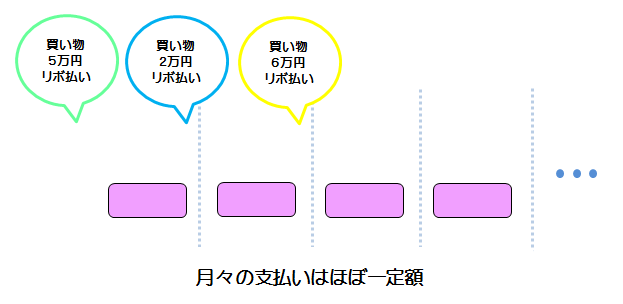
「リボ払い」は、買い物金額に関わらず、ほぼ一定の金額を支払っていく方法 です。
利用限度額はありますが、その範囲内でしたら、いくら買い物をしても月々の支払いは変わりません。
支払額は自分で指定でき、1万円なら1万円もしくは1万円+金利手数料を支払えばいいわけです。
リボ払いの金利手数料は、15% のクレジットカードが多く、利用残高にたいしてかかります。
◆リボ払いの利用方法は「お店でリボ」「あとからリボ」「事前リボ設定」「リボ専用カード」の4種類
分割払いは、買い物の際に回数を指定するか、あとから分割払いに変更するか、2つの利用方法がありましたが、リボ払いは、4つの方法があります。
「お店でリボ」
リボ払い取扱い加盟店での買い物の際に、
店頭でリボ払いで!と伝える
方法です。
「あとからリボ」
買い物をしたあとに、インターネットや電話でクレジットカード会社へ申し出る
ことで、リボ払いへ変更する方法です。
「事前リボ設定」
すべての買い物が自動的にリボ払いになるように、事前に設定しておく
方法です。インターネットや電話で設定変更ができます。
「リボ専用カード」
本カードとは別に
リボ専用カード
というカードがあります。このカードを使って買い物をすると
自動的にリボ払い
になります。
◆リボ払いと分割払いの違い
リボ払いと分割払い、両者のしくみはお分かりいただけましたか?
あらためて、違いをまとめながら、メリット・デメリットを整理していきたいと思います。
| リボ払い | 分割払い | |
|---|---|---|
| 毎月の支払額 |
 ほぼ一定 |
 件数が増えると金額も増える |
| 支払い回数 |
利用残高によって変わる
|
最初に決める
|
| 金利手数料 |
分割払いより高め
|
リボ払いより低め
|
リボ払い は、 毎月の支払額をほぼ一定にできるので、家計管理がしやすい ことがメリットです。デメリットとしては、 金利手数料が高めに設定されている ことが多いことや、 支払い終えるまでの期間が把握しづらい 、支払額が一定なので 利用残高が増えても危機感を感じにくい ことなどが挙げられます。
分割払い
は、
支払い終了時期が分かりやすいので計画的に払い終える
ことができます。
買い物が重なると支払額が支払い能力を超えてしまう可能性がある
ことに、気を付けなければならないのはデメリットですね。
◆可能な限り「一括払い」か「2回払い」でがおすすめ
リボ払い、分割払いのどちらにしても手数料がかかります。
一括払いができるなら迷わず一括で支払いましょう。ボーナス一括払いという選択もあります。
1回じゃきついということでしたら、2回払いがおすすめ。ほとんどのカード会社で手数料がかかりません。
クレジットカードでの支払いでも、借金をしているということを忘れないようにしたいものです。
また、余計な金利手数料を支払うことにならないためにも、
支払期間、支払総額くらいは把握しておきましょう
。ぜひ各カード会社のシュミレーションを活用してみてください。
◇JCB
『ショッピング分割払いのシミュレーション』
http://www.jcb.co.jp/life/bunkatsu/sim/
『ショッピングリボ払いのシュミレーション』
http://www.jcb.co.jp/life/revo/sim/
◇セディナ
『ご返済シュミレーション』
http://www.cedyna.co.jp/card/cedyna/simulation_cs/
◇オリコ
『クレジットシュミレーション』
http://simtaro.orico.co.jp/sim/top.html
◇三井住友VISAカード
『リボ払いお支払いシミュレーション』
http://www.smbc-card.com/mem/revo/revo_simu_top.jsp
◇楽天カード
『返済シュミレーション』
https://www.rakuten-card.co.jp/repayment/simulation/input.xhtml
◇セゾンカード
『「ショッピングリボ」のご返済シミュレーション』
http://www.saisoncard.co.jp/sim/revo/
◇日本クレジットカード協会
『買い物シュミレーション リボdeお買い物♪』
http://www.jcca-office.gr.jp/consumer/revolving/